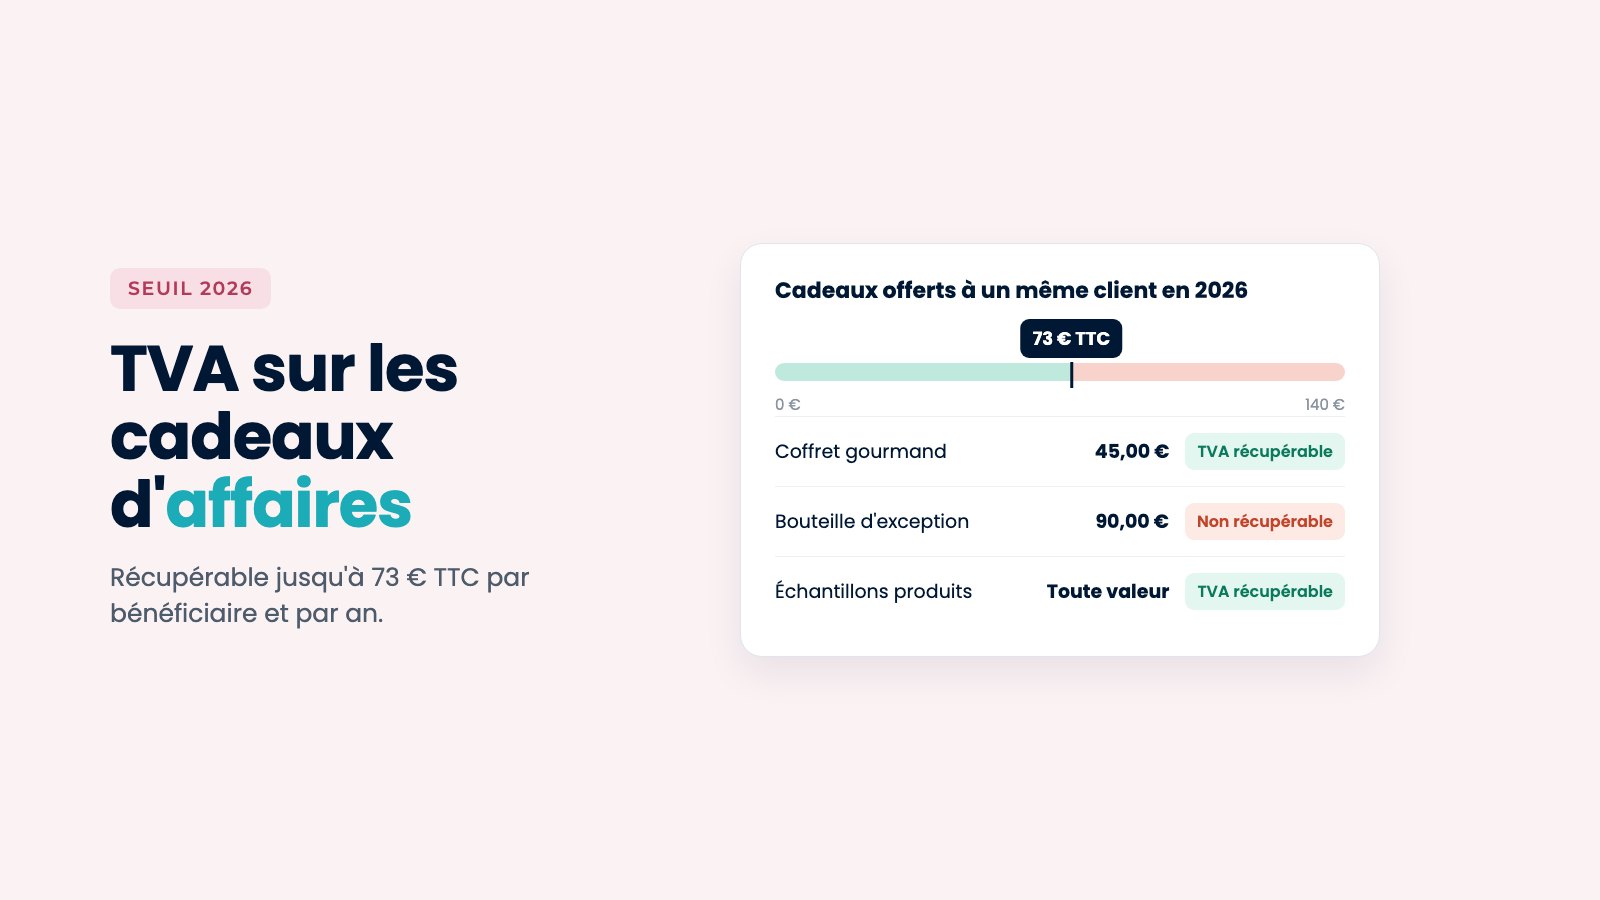
La TVA sur les cadeaux d’affaires est récupérable seulement pour les cadeaux de très faible valeur : 73 € TTC au maximum par objet et par an pour un même bénéficiaire. Au-delà, la TVA n’est pas récupérable, même si le cadeau est offert dans l’intérêt de l’entreprise. Les échantillons, eux, suivent une règle plus souple.
Voici comment appliquer le seuil, quels cadeaux sont concernés, et comment justifier vos dépenses.
L’essentiel en 30 secondes
- Le seuil : 73 € TTC par objet, par an et par bénéficiaire
- Sous le seuil : TVA récupérable
- Au-dessus du seuil : TVA non récupérable sur la totalité du cadeau
- Échantillons : TVA récupérable quelle que soit leur valeur
TVA sur les cadeaux d’affaires : la règle des 73 €
L’article 206 de l’annexe II du Code général des impôts exclut la TVA sur les biens cédés gratuitement, notamment à titre de cadeau, sauf s’il s’agit de biens de très faible valeur. L’article 28-00 A de l’annexe IV, consultable sur Légifrance, fixe ce seuil à 73 € toutes taxes comprises par objet et par an pour un même bénéficiaire, depuis le 12 juin 2021.
La valeur s’apprécie TTC, frais de distribution compris, comme l’emballage et les frais de port, selon le BOFiP.
| Cadeau offert | TVA récupérable ? |
|---|---|
| Coffret de 45 € TTC offert à un client dans l’année | Oui |
| Deux cadeaux de 40 € TTC au même client dans l’année, soit 80 € | Non, le total dépasse 73 € |
| Bouteille de 90 € TTC offerte à un partenaire | Non |
| Objets publicitaires à votre logo de faible valeur | Oui, sous le seuil par bénéficiaire |
| Échantillons de vos produits remis à des prospects | Oui, quelle que soit leur valeur |
Comment apprécier le seuil de 73 € ?
Le seuil se calcule par bénéficiaire et par année civile. Si vous offrez plusieurs cadeaux à la même personne dans l’année, additionnez leur valeur TTC : dès que le total dépasse 73 €, la TVA n’est plus récupérable.
Tenez une liste de vos cadeaux
Notez pour chaque cadeau le bénéficiaire, la date et la valeur TTC. C’est le moyen le plus simple de vérifier le seuil de 73 € et de justifier vos déductions en cas de contrôle.
Échantillons et présentoirs : des règles à part
Échantillons
Un bien remis gratuitement à des clients potentiels, dans un conditionnement qui le rend impropre à la vente.
TVA récupérable quelle que soit la valeur, s’il est distribué dans l’intérêt de l’entreprise.
Présentoirs publicitaires
Matériel remis aux revendeurs pour présenter vos produits.
Seuil propre : valeur unitaire inférieure à 107 € TTC, sans limite annuelle.
Produits offerts tels quels
Un produit de votre catalogue offert gratuitement.
Il suit la règle des cadeaux et le seuil de 73 €.
Vos achats de cadeaux justifiés en un clic
Avec RoboCompta, chaque achat est rapproché de sa facture. En cas de contrôle, vous retrouvez en quelques secondes la dépense et son justificatif.
Essayer gratuitement 15 jours →Quels justificatifs conserver ?
Pour récupérer la TVA d’un cadeau sous le seuil, il vous faut la facture d’achat au nom de l’entreprise, avec la TVA, comme pour toute dépense. Gardez aussi la trace du bénéficiaire, pour pouvoir prouver que le seuil par personne est respecté.
Pour les invitations au restaurant, qui ne sont pas des cadeaux au sens de la TVA, lisez notre article sur la TVA sur les frais de restauration. Et pour vérifier qu’une facture d’achat est conforme, consultez la liste des mentions obligatoires sur une facture.
Les erreurs à éviter
- Raisonner par cadeau au lieu de raisonner par bénéficiaire : c’est le total annuel par personne qui compte.
- Calculer le seuil hors taxe : il s’apprécie TTC, frais d’emballage et de port compris.
- Récupérer la TVA d’un cadeau au-dessus de 73 € : elle n’est pas récupérable, même en partie.
- Ne pas garder la liste des bénéficiaires : sans elle, difficile de justifier vos déductions.
RoboCompta, pour des dépenses toujours justifiées
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est un logiciel de comptabilité en ligne et une solution compatible avec la facturation électronique. Vos achats sont synchronisés depuis votre banque et chaque facture est rattachée à la bonne opération.
- Justifier chaque achat : facture ou reçu rattaché à l’opération bancaire.
- Classer vos dépenses : transactions catégorisées.
- Gagner du temps : banque synchronisée automatiquement.
- Suivre vos budgets : tableau de bord clair.
Découvrez la synchronisation bancaire ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Questions fréquentes
Quel est le seuil de TVA pour les cadeaux d’affaires ?
73 € TTC par objet, par an et pour un même bénéficiaire, depuis le 12 juin 2021. Sous ce seuil, la TVA est récupérable.
Que se passe-t-il si le cadeau dépasse 73 € ?
La TVA n’est pas récupérable, pour la totalité du cadeau. La dépense peut néanmoins rester une charge de l’entreprise si elle est engagée dans son intérêt.
Les échantillons sont-ils soumis au seuil de 73 € ?
Non. Les échantillons distribués dans l’intérêt de l’entreprise, dans un conditionnement qui les rend impropres à la vente, ne remettent pas en cause la déduction de la TVA, quelle que soit leur valeur.
Le seuil de 73 € s’apprécie-t-il HT ou TTC ?
TTC, en incluant les frais de distribution supportés par l’entreprise, comme l’emballage et les frais de port.