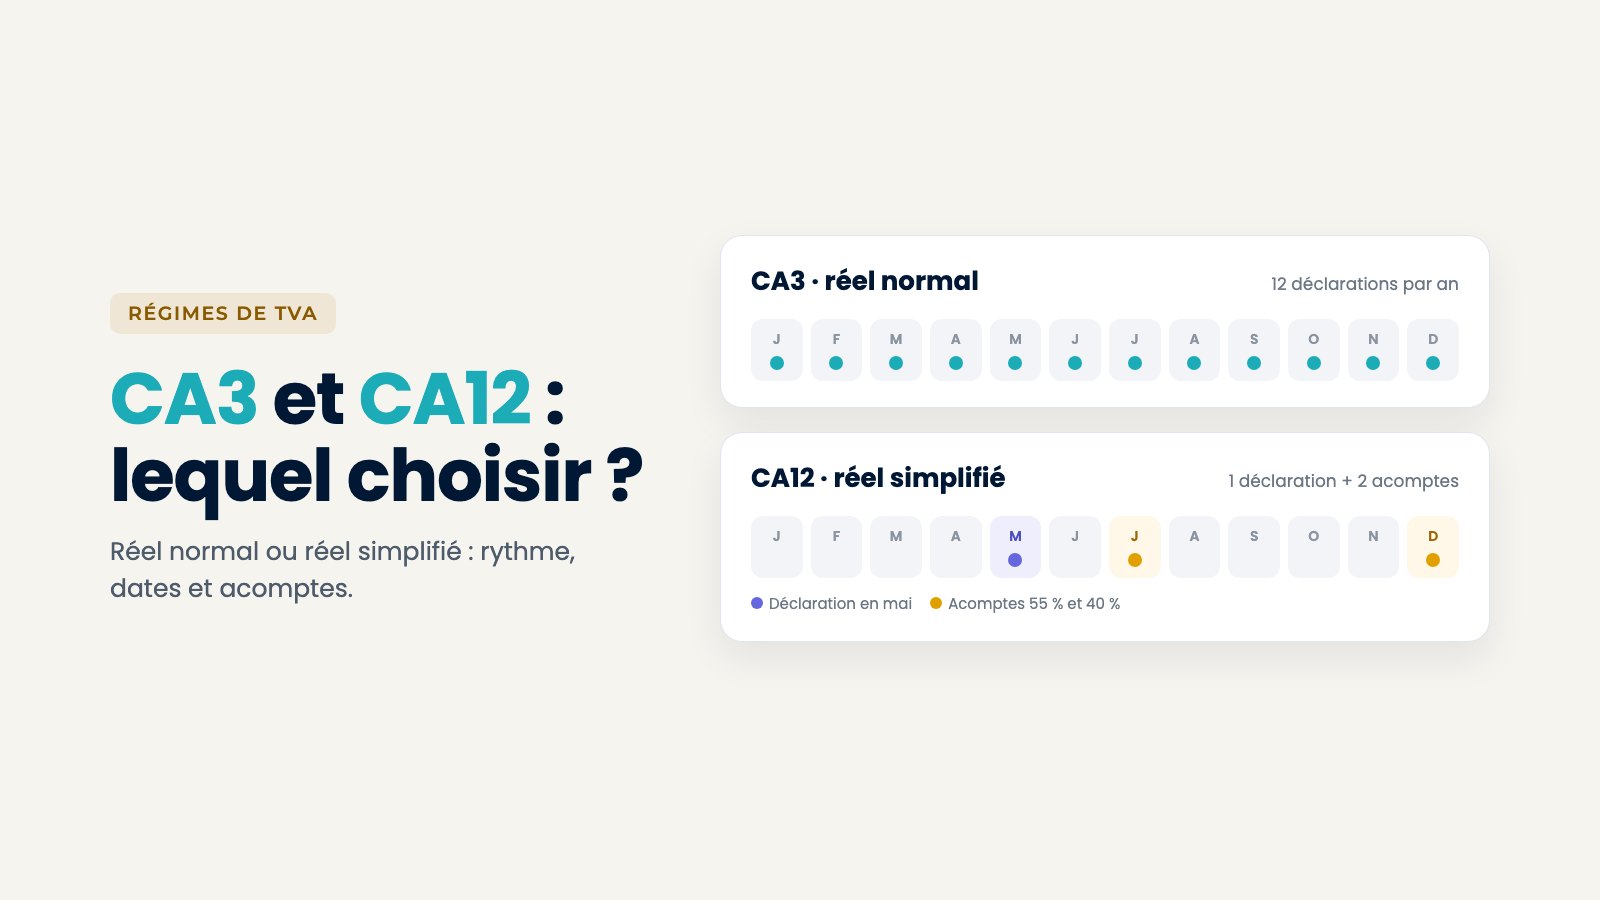
CA3 et CA12 sont les deux déclarations de TVA des entreprises redevables. La CA3 correspond au régime réel normal : vous déclarez votre TVA chaque mois, ou chaque trimestre si elle est faible. La CA12 correspond au régime réel simplifié : une seule déclaration par an, complétée par deux acomptes en juillet et en décembre.
Votre régime dépend surtout de votre chiffre d’affaires et du montant de votre TVA. Voici comment les distinguer, et quand il peut être utile de changer.
L’essentiel en 30 secondes
- CA3 : régime réel normal, une déclaration par mois, ou par trimestre si la TVA annuelle est inférieure à 4 000 €
- CA12 : régime réel simplifié, une déclaration par an et deux acomptes
- Le critère : votre chiffre d’affaires et le montant de TVA de l’année précédente
- L’option : une entreprise au réel simplifié peut choisir le réel normal
CA3 et CA12 : les deux régimes en un coup d’œil
| CA3, réel normal | CA12, réel simplifié | |
|---|---|---|
| Rythme | Une déclaration par mois, ou par trimestre si la TVA annuelle est inférieure à 4 000 € | Une déclaration par an |
| Date limite | Entre le 15 et le 24 du mois suivant | 2e jour ouvré suivant le 1er mai |
| Paiement | À chaque déclaration | Deux acomptes, 55 % en juillet et 40 % en décembre, puis le solde en mai |
| Pour qui | Grandes structures, ou entreprises qui choisissent ce régime | TPE et PME sous les seuils |
| Avantage | TVA suivie au plus près, crédit de TVA récupéré plus vite | Moins de déclarations dans l’année |
Ces règles sont détaillées par Service Public sur sa fiche Déclarer et payer la TVA.
Qui relève de la CA12, le régime réel simplifié ?
Le régime réel simplifié s’applique aux entreprises qui dépassent les seuils de la franchise en base, mais restent sous certains plafonds de chiffre d’affaires. Pour 2026, Service Public indique les seuils suivants :
| Activité | Réel simplifié, CA12 | Réel normal, CA3 |
|---|---|---|
| Ventes de marchandises, restauration, hébergement | Chiffre d’affaires entre 85 000 € et 945 000 € | Au-delà de 945 000 € |
| Prestations de services | Chiffre d’affaires entre 37 500 € et 286 000 € | Au-delà de 286 000 € |
Une condition s’ajoute : le montant de TVA exigible de l’année précédente ne doit pas dépasser 15 000 €. Au-delà, vous passez au réel normal au 1er janvier suivant, même si votre chiffre d’affaires reste sous les seuils.
Vérifiez vos seuils chaque année
Les seuils sont révisés régulièrement. Avant de clôturer votre exercice, vérifiez où se situe votre chiffre d’affaires par rapport aux plafonds, pour anticiper un éventuel changement de régime et de rythme de déclaration.
1er janvier 2027 : fin du régime simplifié de TVA
Selon impots.gouv.fr, l’article 38 de la loi de finances pour 2025 supprime le régime simplifié de TVA à compter du 1er janvier 2027. Les entreprises concernées passeront au régime réel normal et déposeront des déclarations CA3 : chaque mois, ou chaque trimestre si la TVA due sur l’année est inférieure à 4 000 €.
Comment fonctionne la déclaration CA12 ?
Au réel simplifié, vous faites une seule déclaration de TVA par an, la CA12, qui récapitule toute l’année civile précédente. Elle se dépose en ligne au plus tard le 2e jour ouvré suivant le 1er mai. Si votre exercice ne correspond pas à l’année civile, vous déposez la déclaration dans les 3 mois qui suivent la clôture.
Dans l’année, vous versez deux acomptes calculés sur la TVA de l’année précédente :
- Juillet : 55 % de la TVA due l’année précédente.
- Décembre : 40 % de la TVA due l’année précédente.
- Mai suivant : le solde, avec la déclaration CA12.
Si la TVA due l’année précédente était inférieure à 1 000 €, vous êtes dispensé d’acomptes. Vous pouvez aussi moduler un acompte si votre activité baisse nettement.
Comment fonctionne la déclaration CA3 ?
Au réel normal, vous déclarez et payez votre TVA chaque mois, entre le 15 et le 24 du mois suivant selon votre entreprise. Votre date exacte figure dans votre espace professionnel. Si votre TVA annuelle est inférieure à 4 000 €, vous déclarez chaque trimestre.
La CA3 demande plus de rigueur, mais elle a un avantage : si vous avez un crédit de TVA, par exemple après un gros investissement, vous le récupérez plus vite. C’est pourquoi une entreprise au réel simplifié peut choisir d’opter pour le réel normal.
Pour le pas-à-pas de la déclaration, lisez notre guide de la déclaration de TVA en ligne.
Des chiffres à jour, quel que soit votre régime
RoboCompta synchronise votre banque, range vos justificatifs et suit vos factures. Que vous déclariez chaque mois ou une fois par an, vos chiffres sont prêts.
Essayer gratuitement 15 jours →CA3 ou CA12 : comment choisir ?
Plutôt CA12
Votre activité est régulière, votre TVA est modérée et vous voulez limiter les déclarations.
Pensez à provisionner les acomptes de juillet et de décembre.
Plutôt CA3
Vous investissez beaucoup, vous êtes souvent en crédit de TVA, ou vous voulez suivre votre TVA au mois le mois.
Douze déclarations par an, mais une trésorerie mieux maîtrisée.
Dans les deux cas, le plus important est d’avoir une comptabilité tenue au fil de l’eau : une déclaration annuelle préparée en mai à partir de justificatifs perdus est la source d’erreurs la plus fréquente.
Les erreurs à éviter
- Oublier les acomptes de la CA12 : ils sont dus en juillet et en décembre, même sans déclaration à remplir.
- Ne pas surveiller le seuil de 15 000 € de TVA : il peut vous faire basculer au réel normal.
- Déduire la TVA de dépenses exclues : comme l’hébergement des salariés, détaillé dans notre article sur la TVA des frais d’hébergement.
- Attendre mai pour rassembler les justificatifs de l’année : c’est la meilleure façon d’en oublier.
RoboCompta, la comptabilité qui suit votre TVA toute l’année
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est un logiciel de comptabilité en ligne et une solution compatible avec la facturation électronique. Vos ventes, vos achats et vos justificatifs sont centralisés au fil de l’eau, quel que soit votre régime de TVA.
- Suivre vos ventes : devis et factures avec la TVA calculée automatiquement.
- Justifier vos achats : reçus pris en photo et rattachés à chaque opération.
- Gagner du temps : banque synchronisée et transactions catégorisées.
- Anticiper : tableau de bord et suivi de trésorerie.
Découvrez notre logiciel de facturation ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Questions fréquentes
Quelle est la différence entre CA3 et CA12 ?
La CA3 est la déclaration du régime réel normal, déposée chaque mois ou chaque trimestre. La CA12 est la déclaration annuelle du régime réel simplifié, complétée par deux acomptes en juillet et en décembre.
Quand déposer la déclaration CA12 ?
Au plus tard le 2e jour ouvré suivant le 1er mai, pour l’année civile précédente. Si votre exercice est décalé, la déclaration se dépose dans les 3 mois qui suivent la clôture.
Peut-on passer de la CA12 à la CA3 ?
Oui. Une entreprise au réel simplifié peut opter pour le réel normal, par exemple pour récupérer plus vite un crédit de TVA. Elle y bascule aussi automatiquement si elle dépasse les seuils de chiffre d’affaires ou 15 000 € de TVA annuelle.
Comment sont calculés les acomptes de la CA12 ?
Ils sont calculés sur la TVA due au titre de l’année précédente : 55 % en juillet et 40 % en décembre. Le solde est payé avec la déclaration CA12 en mai.
La CA12 existe-t-elle encore en 2027 ?
Non. L’article 38 de la loi de finances pour 2025 supprime le régime simplifié de TVA à compter du 1er janvier 2027. Les entreprises concernées passent au régime réel normal et déposent des CA3, chaque mois, ou chaque trimestre si la TVA due sur l’année est inférieure à 4 000 €.