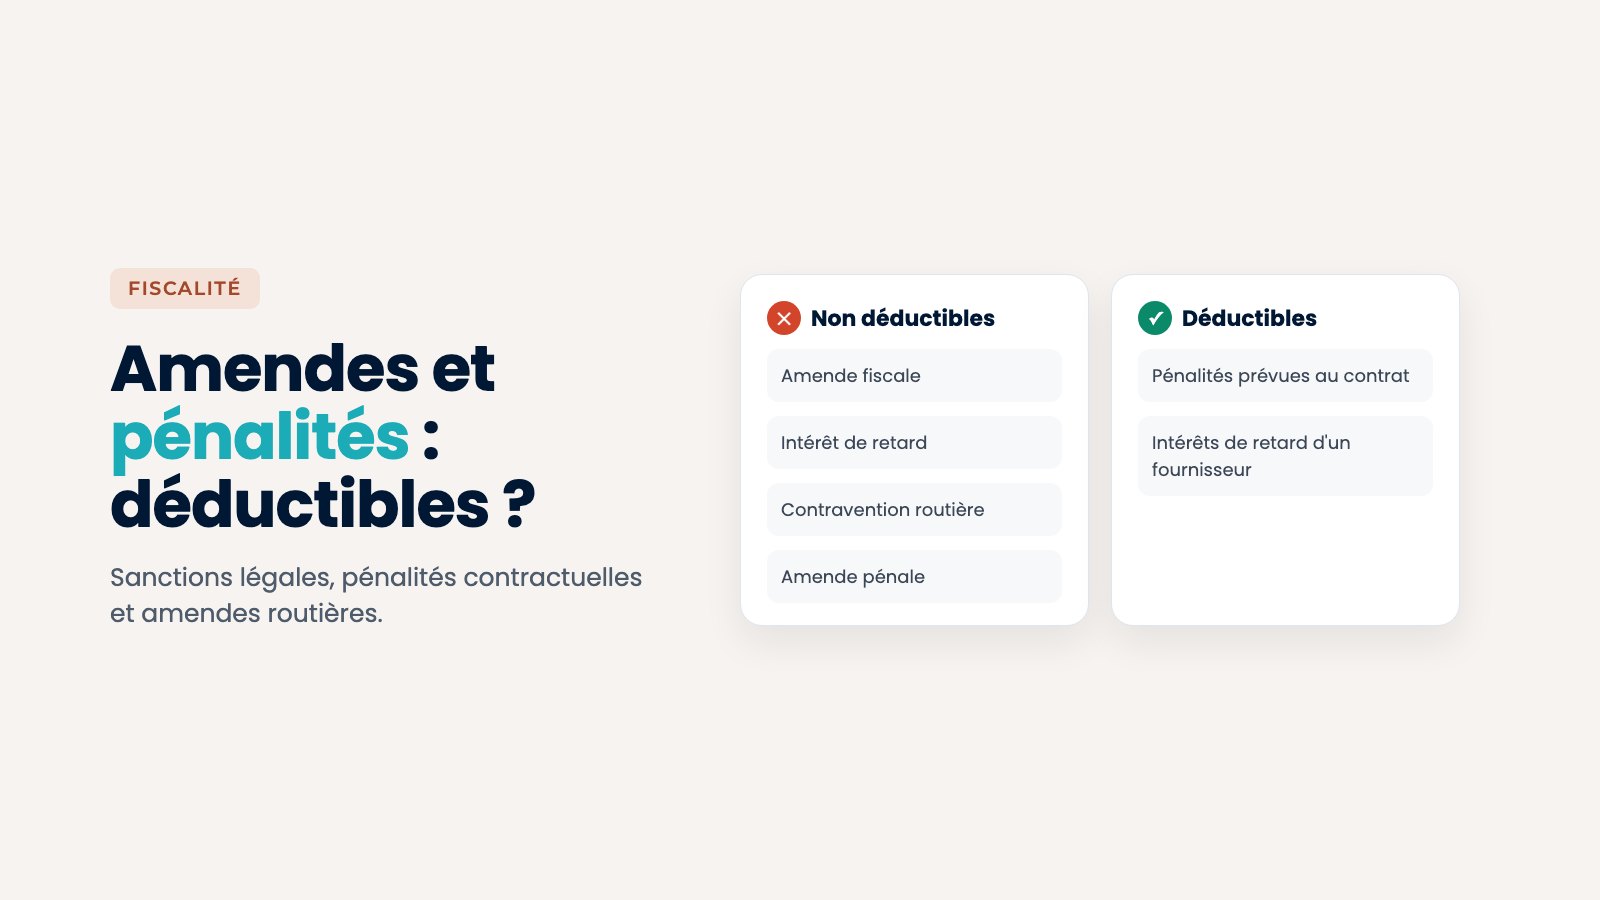
Les amendes et pénalités infligées à votre entreprise pour non-respect d’une obligation légale ne sont pas déductibles de son résultat imposable : amendes fiscales, majorations, intérêts de retard, amendes pénales ou contraventions. Elles s’enregistrent bien en comptabilité, mais doivent être réintégrées dans le résultat fiscal. À l’inverse, les pénalités prévues par un contrat commercial, comme des pénalités de retard dues à un client, restent déductibles.
Voici comment faire la différence, et ce qu’il faut savoir sur les amendes routières des véhicules de société.
L’essentiel en 30 secondes
- Non déductibles : les sanctions pour manquement à une obligation légale, fiscales, pénales ou routières
- Déductibles : les pénalités prévues par un contrat commercial
- En comptabilité : la dépense est enregistrée, puis réintégrée dans le résultat fiscal
- Véhicule de société : le représentant légal doit désigner le conducteur sous 45 jours
Amendes et pénalités : le principe de non-déductibilité
L’article 39, 2 du Code général des impôts, consultable sur Légifrance, est clair : les sanctions pécuniaires et pénalités de toute nature mises à la charge des contrevenants à des obligations légales ne sont pas admises en déduction des bénéfices imposables.
La doctrine administrative, publiée au BOFiP, précise que les sanctions pécuniaires comprennent notamment les majorations, les amendes, les confiscations et les astreintes.
Déductible ou non ? Le tableau
| Dépense | Déductible du résultat ? |
|---|---|
| Amende fiscale, majoration pour retard de déclaration | Non |
| Intérêt de retard fiscal | Non |
| Amende pénale | Non |
| Contravention routière payée par l’entreprise | Non |
| Amende pour non-désignation du conducteur | Non |
| Pénalités de retard prévues au contrat, dues à un client | Oui |
| Intérêts de retard dus à un fournisseur selon vos conditions commerciales | Oui |
La logique est simple : ce qui sanctionne le non-respect de la loi n’est pas déductible ; ce qui résulte d’un engagement commercial librement négocié l’est.
Une transaction ne change rien
Les sommes versées dans le cadre d’une transaction avec l’administration, lorsqu’elles correspondent à une sanction, restent non déductibles. Seule la nature de la dépense compte, pas la façon dont elle est réglée.
Quel compte comptable pour une amende ?
L’amende est une charge réelle pour l’entreprise. Elle s’enregistre au compte 6582 « Pénalités, amendes fiscales et pénales ». Ce compte remplace l’ancien compte 6712 pour les exercices ouverts depuis le 1er janvier 2025 (règlement ANC n° 2022-06). Au moment de calculer le résultat fiscal, son montant est réintégré, c’est-à-dire ajouté au bénéfice imposable.
- Amende fiscale ou pénale, contravention routière : compte 6582.
- Pénalité de retard prévue dans un contrat commercial : compte 6581 « Pénalités sur marchés (et dédits payés sur achats et ventes) ».
- Exercice ouvert avant le 1er janvier 2025 : ancien compte 6712.
Exemple : une amende forfaitaire de 135 € payée depuis le compte bancaire de l’entreprise s’enregistre au débit du compte 6582 et au crédit du compte 512 Banques, pour 135 € chacun.
- Paiement de l’amende : enregistrée en charge, avec son justificatif.
- Clôture de l’exercice : identifiée parmi les charges non déductibles.
- Déclaration de résultat : réintégrée dans le résultat fiscal.
Pour ne rien oublier à la clôture, l’essentiel est de bien catégoriser ces dépenses dès qu’elles passent sur votre compte.
Vos dépenses catégorisées dès qu’elles arrivent
Avec RoboCompta, votre banque est synchronisée et chaque opération est classée. À la clôture, vous retrouvez en un clic les dépenses à traiter à part.
Essayer gratuitement 15 jours →Amendes routières : la désignation du conducteur
Quand une infraction est commise avec un véhicule immatriculé au nom d’une société, le représentant légal doit désigner le conducteur, selon l’article L. 121-6 du Code de la route. Il dispose pour cela de 45 jours à compter de l’envoi ou de la remise de l’avis de contravention, comme l’explique l’ANTAI. L’obligation vise les infractions relevées par un radar automatique qui entraînent un retrait de points : en pratique, surtout les excès de vitesse et les feux rouges grillés.
- Conducteur désigné dans les 45 jours : l’avis est envoyé au conducteur, qui paie l’amende et perd ses points.
- Pas de désignation : avis pour non-désignation, avec une amende forfaitaire de 675 €, en plus de l’amende initiale.
La désignation se fait en ligne sur le site de l’ANTAI. Payer soi-même l’amende au nom de la société sans désigner le conducteur ne vous dispense pas de cette obligation.
Les erreurs à éviter
- Déduire une amende fiscale ou un intérêt de retard : ils doivent être réintégrés dans le résultat fiscal.
- Confondre pénalité contractuelle et sanction légale : seule la première est déductible.
- Oublier de désigner le conducteur : l’amende de non-désignation s’ajoute à l’amende initiale.
- Laisser les amendes dans les charges courantes sans les repérer : vous risquez de les oublier à la clôture.
Pour les autres dépenses dont le traitement fiscal est particulier, lisez nos articles sur les frais vestimentaires et la TVA sur les cadeaux d’affaires.
RoboCompta, pour des charges toujours bien classées
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est un logiciel de comptabilité en ligne et une solution compatible avec la facturation électronique. Vos opérations bancaires arrivent automatiquement et sont catégorisées, avec leurs justificatifs.
- Repérer les dépenses particulières : transactions catégorisées.
- Justifier chaque paiement : justificatif rattaché à l’opération.
- Gagner du temps : banque synchronisée automatiquement.
- Suivre votre activité : tableau de bord clair.
Découvrez la synchronisation bancaire ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Questions fréquentes
Une amende est-elle déductible du résultat de l’entreprise ?
Non, lorsqu’elle sanctionne le non-respect d’une obligation légale. L’article 39, 2 du Code général des impôts exclut ces sanctions et pénalités des charges déductibles.
Les intérêts de retard fiscaux sont-ils déductibles ?
Non. Selon la doctrine administrative, l’intérêt de retard prévu à l’article 1727 du Code général des impôts fait partie des pénalités non déductibles.
Les pénalités de retard prévues dans un contrat sont-elles déductibles ?
Oui. Les pénalités contractuelles dues dans le cadre de relations commerciales restent déductibles, tant qu’elles ne sanctionnent pas un manquement à une obligation légale.
Que risque une société qui ne désigne pas le conducteur ?
Une amende forfaitaire de 675 € pour non-désignation, qui s’ajoute à l’amende de l’infraction initiale.