Faut-il enregistrer un achat en charge ou en immobilisation ? La réponse change votre résultat : une charge est déduite en totalité l’année de la dépense, alors qu’une immobilisation est amortie sur sa durée d’utilisation. L’administration fiscale admet une simplification pour les biens de faible valeur, jusqu’à 500 € HT l’unité.
Voici les critères à appliquer, la règle des 500 € et le cas des réparations.
L’essentiel en 30 secondes
- Immobilisation : un bien utilisé au-delà de l’exercice, amorti sur sa durée d’utilisation
- Charge : une dépense déduite en totalité l’année où elle est engagée
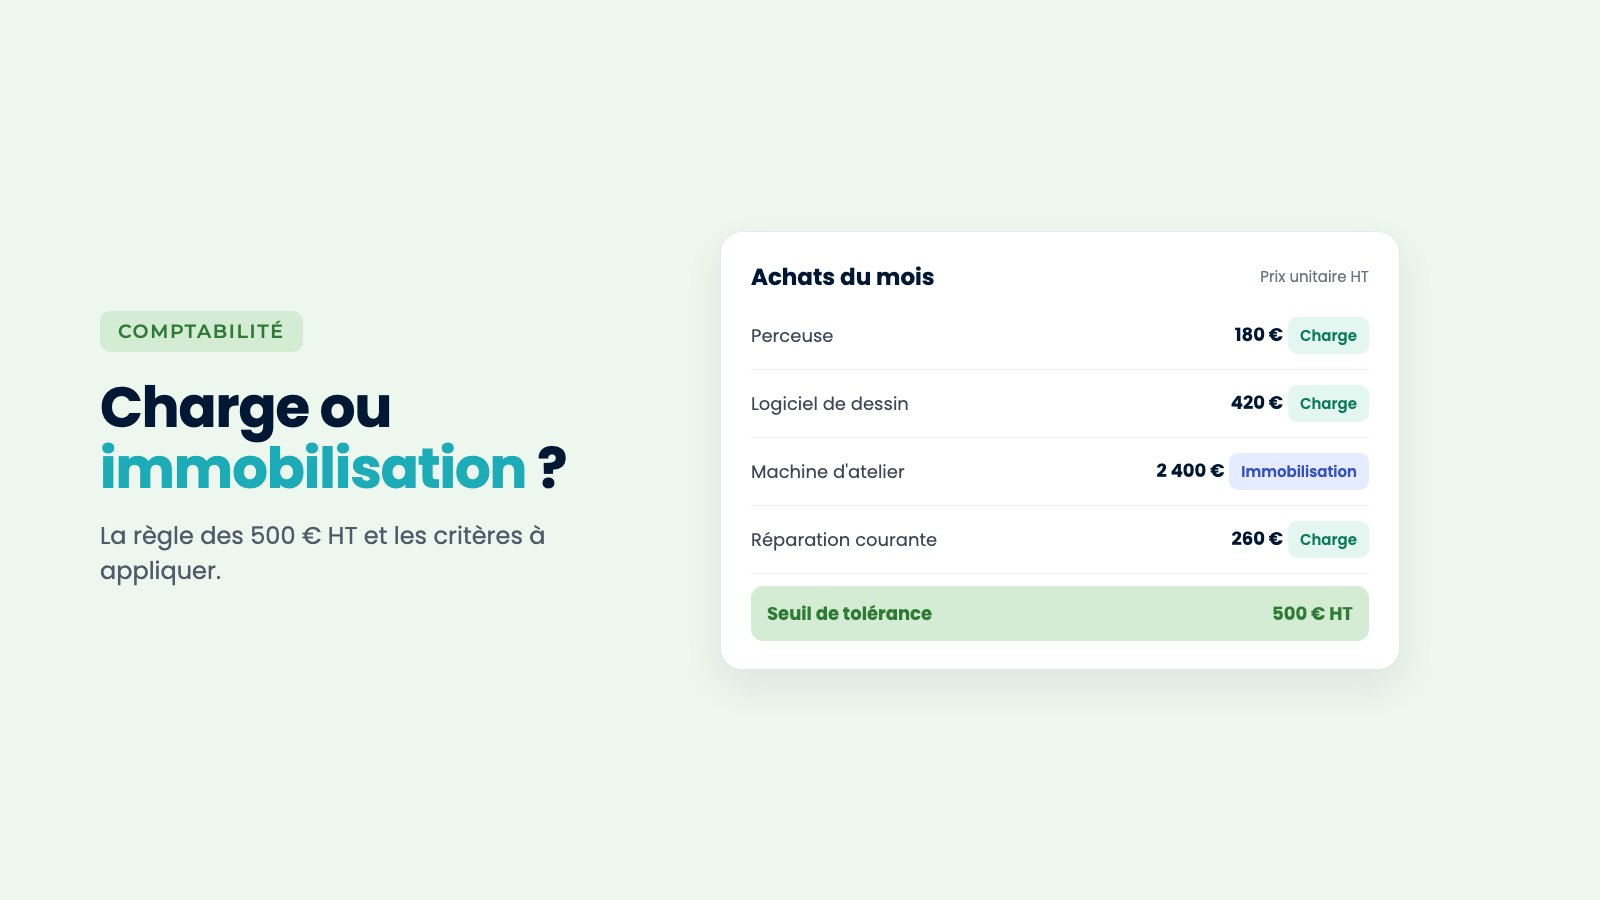
- Tolérance : petit matériel, mobilier de bureau et logiciels jusqu’à 500 € HT l’unité
- Réparations : en charge si elles maintiennent le bien en état
Charge ou immobilisation : les critères comptables
Selon le BOFiP, qui reprend les articles 211-1 et 311-1 du plan comptable général, un bien est inscrit à l’actif lorsque quatre conditions sont réunies :
- il est identifiable ;
- il a une valeur économique positive pour l’entreprise, c’est-à-dire qu’il doit lui apporter des avantages économiques futurs ;
- il est contrôlé par l’entreprise, qui en maîtrise l’utilisation et en assume les coûts, sans forcément en être propriétaire ;
- son coût peut être évalué avec une fiabilité suffisante.
Le bien est une immobilisation si l’entreprise prévoit de l’utiliser au-delà de l’exercice. À l’inverse, le BOFiP précise qu’un bien dont la durée d’utilisation est inférieure à douze mois est passé en charges.
La tolérance des 500 € HT
Par mesure de simplification, l’administration admet que certains biens de faible valeur soient déduits immédiatement, comme des charges. Cette tolérance figure au BOFiP pour les entreprises relevant des BIC.
| Catégorie | Ce qui est admis | Les limites |
|---|---|---|
| Petit matériel et outillage | Déduction immédiate si le prix unitaire HT ne dépasse pas 500 € | Pas pour le matériel de transport. Pour un matériel composé de plusieurs éléments, on retient le prix de l’ensemble |
| Matériel et mobilier de bureau | Déduction immédiate si le prix unitaire HT ne dépasse pas 500 €, pour le renouvellement courant | Pas pour l’équipement initial d’un bureau, d’un restaurant ou d’un magasin, ni pour le renouvellement complet du mobilier, sauf si le total ne dépasse pas 500 € |
| Logiciels | Déduction immédiate si la valeur unitaire HT ne dépasse pas 500 € | La limite s’apprécie logiciel par logiciel |
Le BOFiP présente cette mesure comme une possibilité : les entreprises « sont admises » à déduire ces biens, elles n’y sont pas obligées.
Les titulaires de bénéfices non commerciaux, comme les professions libérales, bénéficient d’une tolérance équivalente, prévue au BOFiP BNC. Dans ce cas, ils sont dispensés d’inscrire ces biens sur leur registre des immobilisations.
Deux exemples pour vous repérer
Une perceuse achetée 180 € HT pour remplacer l’ancienne peut être déduite en charge l’année de l’achat. Une machine achetée 2 400 € HT, utilisée pendant plusieurs années, est une immobilisation : son coût est réparti sur sa durée d’utilisation par l’amortissement.
Vos achats classés au fil de l’eau
Avec RoboCompta, chaque achat arrive depuis votre banque et sa facture y est rattachée : vous retrouvez en un instant le prix HT et la date de chaque bien.
Essayer gratuitement 15 jours →Réparation, entretien ou amélioration ?
Une dépense faite sur un bien que vous possédez déjà ne se traite pas toujours de la même façon. Selon le BOFiP :
- les dépenses d’entretien et de réparation qui ne font que maintenir le bien en état sont des charges de l’exercice ;
- les dépenses qui augmentent la valeur du bien doivent être inscrites à l’actif ;
- les dépenses qui prolongent notablement sa durée d’utilisation ne peuvent pas non plus être passées en charges.
Lorsqu’un élément important d’un bien est remplacé, la dépense est traitée comme un composant : elle est inscrite à l’actif, et la valeur restante de l’élément remplacé passe en charges.
Les erreurs à éviter
- Apprécier le seuil en TTC : la limite de 500 € s’entend hors taxes.
- Découper un bien en plusieurs éléments : c’est le prix de l’ensemble qui compte.
- Meubler un nouveau local en charges : l’équipement initial est exclu de la tolérance, même si chaque meuble coûte moins de 500 € HT.
- Passer des travaux d’amélioration en charges : s’ils augmentent la valeur du bien, ils sont inscrits à l’actif.
RoboCompta, des achats justifiés et retrouvés vite
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est un logiciel de comptabilité web et mobile, et une solution compatible avec la facturation électronique, pensé pour les indépendants et les TPE.
- Suivre votre banque : opérations synchronisées et catégorisées.
- Garder vos factures d’achat : prises en photo et rattachées à chaque opération.
- Retrouver un achat : montant, date et justificatif en quelques secondes.
- Piloter : tableau de bord et trésorerie à jour.
Lisez aussi notre article sur le compte de l’exploitant et le compte courant d’associé, ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : banque synchronisée, justificatifs, notes de frais et tableau de bord.
Questions fréquentes
Quelle est la différence entre une charge et une immobilisation ?
Une charge est déduite en totalité l’année de la dépense. Une immobilisation est un bien utilisé au-delà de l’exercice : son coût est réparti sur sa durée d’utilisation par l’amortissement.
Un achat de moins de 500 € est-il toujours une charge ?
Non. La tolérance vise le petit matériel et l’outillage, le matériel et le mobilier de bureau, et les logiciels, d’une valeur unitaire ne dépassant pas 500 € HT. Elle exclut notamment le matériel de transport et l’équipement initial en mobilier.
Le seuil de 500 € s’apprécie-t-il HT ou TTC ?
Hors taxes, et par unité. Pour un bien composé de plusieurs éléments, on retient le prix global du bien.
Les professions libérales peuvent-elles utiliser la règle des 500 € ?
Oui. Le BOFiP prévoit une tolérance équivalente pour les bénéfices non commerciaux, avec une dispense d’inscription de ces biens au registre des immobilisations.