Vos obligations comptables dépendent d’abord de votre statut. Un micro-entrepreneur tient quelques registres. Un entrepreneur individuel au régime réel tient une comptabilité, avec des allègements au régime simplifié. Une société tient une comptabilité complète, mais les plus petites bénéficient de comptes annuels simplifiés.
Voici ce qui s’applique à votre situation, les allègements possibles et les règles de conservation.
L’essentiel en 30 secondes
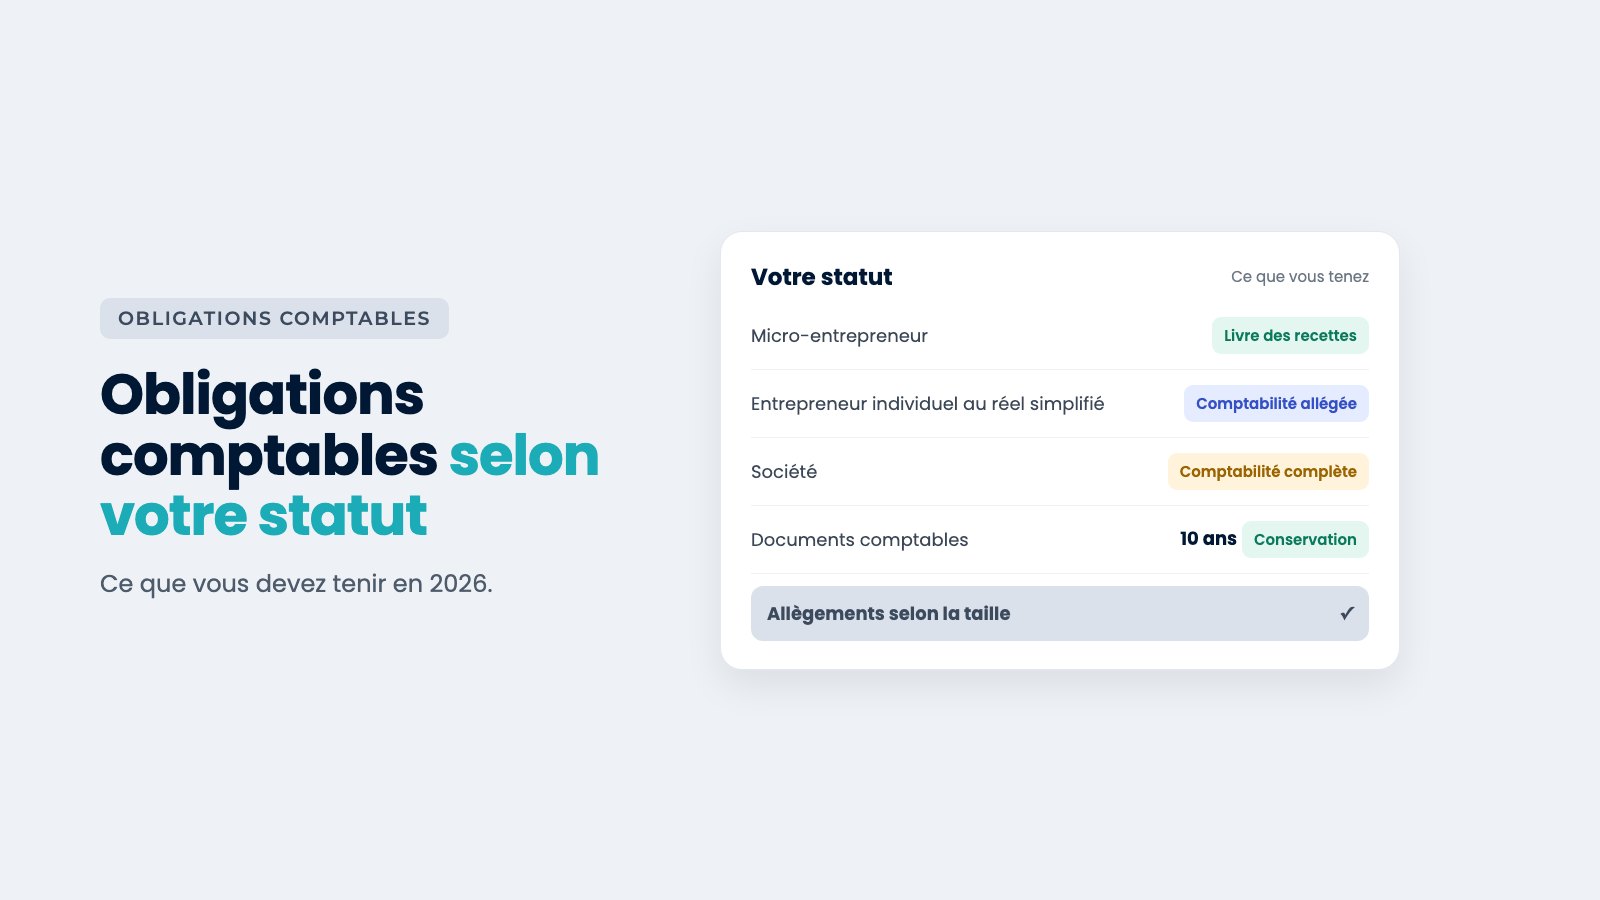
- Micro-entrepreneur : un livre des recettes, et un registre des achats pour la vente ou l’hébergement
- Entrepreneur individuel au réel simplifié : une comptabilité allégée, sans annexe
- Société : une comptabilité complète, allégée pour les micro et petites entreprises
- Conservation : au moins 10 ans pour les documents comptables
Les obligations comptables selon votre statut
| Votre statut | Ce que vous tenez | Les allègements possibles |
|---|---|---|
| Micro-entrepreneur | Un livre des recettes, et un registre des achats pour la vente ou l’hébergement | Des obligations comptables fortement allégées |
| Entrepreneur individuel au réel simplifié | Une comptabilité, avec des règles allégées | Encaissements et paiements au fil de l’eau, créances et dettes à la clôture, pas d’annexe, option pour la comptabilité super-simplifiée |
| Entrepreneur individuel au réel normal | Livre-journal, grand-livre, inventaire, comptes annuels | Comptes annuels simplifiés pour les petites entreprises |
| Société commerciale | Livre-journal, grand-livre, inventaire, comptes annuels | Selon la taille : pas d’annexe, bilan et compte de résultat simplifiés, confidentialité des comptes |
Micro-entrepreneur : des registres simples
Selon la fiche Service Public sur le régime micro-entrepreneur, vérifiée le 13 mai 2026, les obligations comptables du micro-entrepreneur sont fortement allégées. La fiche sur ses obligations comptables précise :
- un livre des recettes pour toutes les activités, tenu dans l’ordre chronologique ;
- un registre des achats en plus, pour une activité de vente ou d’hébergement ;
- un compte bancaire dédié à l’activité lorsque le chiffre d’affaires dépasse 10 000 € pendant 2 années consécutives.
Pour les revenus de 2026, le régime micro s’applique si le chiffre d’affaires de 2025 ou de 2024 ne dépasse pas 203 100 € pour la vente et l’hébergement, et 83 600 € pour les prestations de services et les activités libérales. Pour le détail, lisez notre article sur la comptabilité du micro-entrepreneur.
Entrepreneur individuel au régime réel
Selon la fiche Service Public sur les obligations comptables de l’entrepreneur individuel, vérifiée le 7 septembre 2026, les règles diffèrent selon le régime.
Au régime réel simplifié, seuls les encaissements et les paiements sont enregistrés au fil de l’eau. Les créances et les dettes ne sont constatées qu’à la clôture de l’exercice. Les comptes annuels peuvent être présentés sous une forme simplifiée, et vous n’êtes pas obligé d’établir l’annexe.
Au régime réel normal, toutes les opérations sont enregistrées jour par jour dans le livre-journal, puis reportées au grand-livre. Les comptes annuels comprennent un bilan, un compte de résultat et une annexe.
La comptabilité super-simplifiée
Au régime réel simplifié, l’entrepreneur individuel peut opter pour la comptabilité super-simplifiée. L’option se fait chaque année, en cochant la case prévue sur la déclaration de résultats n° 2031. Elle permet notamment une évaluation simplifiée des stocks et des productions en cours.
Votre comptabilité tenue au fil de l’eau
Avec RoboCompta, vos factures, votre banque et vos justificatifs sont au même endroit, sur le web et sur votre téléphone : vos registres se tiennent presque seuls.
Essayer gratuitement 15 jours →Société : une comptabilité complète, avec des allègements
Selon la fiche Service Public sur les obligations comptables d’une société commerciale, vérifiée le 7 septembre 2026, une société tient un livre-journal et un grand-livre, fait un inventaire au moins tous les 12 mois et établit des comptes annuels : bilan, compte de résultat et annexe.
Les allègements dépendent de sa taille. Une société est classée dans une catégorie lorsqu’elle ne dépasse pas deux des trois seuils :
- micro-entreprise : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires net, 10 salariés ;
- petite entreprise : 7 500 000 € de total de bilan, 15 000 000 € de chiffre d’affaires net, 50 salariés.
Au régime réel simplifié, une micro-entreprise n’est pas obligée d’établir l’annexe. Une petite entreprise peut présenter un bilan et un compte de résultat simplifiés. Les micro et petites entreprises peuvent aussi demander la confidentialité de leurs comptes annuels.
Combien de temps conserver vos documents ?
Les livres comptables et les pièces justificatives se conservent au moins 10 ans à partir de la clôture de l’exercice. Selon les fiches Service Public, ne pas les conserver expose à une amende de 10 000 €.
Côté factures, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Les PME et les micro-entreprises devront les émettre à partir du 1er septembre 2027.
Les erreurs à éviter
- Croire que le micro-entrepreneur n’a rien à tenir : le livre des recettes est obligatoire.
- Oublier les créances et dettes à la clôture : même au réel simplifié, elles doivent être constatées en fin d’exercice.
- Penser que l’option super-simplifiée est acquise : elle se renouvelle chaque année sur la déclaration n° 2031.
- Jeter ses justificatifs trop tôt : ils se conservent au moins 10 ans.
RoboCompta, des obligations comptables tenues sans effort
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est un logiciel de comptabilité web et mobile, et une solution compatible avec la facturation électronique, pensé pour les indépendants et les TPE.
- Facturer : devis et factures personnalisés, depuis le web ou votre téléphone.
- Suivre votre banque : opérations synchronisées et catégorisées.
- Garder vos justificatifs : reçus pris en photo et rattachés à chaque opération.
- Piloter : tableau de bord et trésorerie à jour.
Pour bien choisir votre outil, lisez notre guide pour choisir un logiciel de comptabilité, ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Questions fréquentes
Quelles sont les obligations comptables d’un micro-entrepreneur ?
Tenir un livre des recettes, et un registre des achats pour une activité de vente ou d’hébergement. Un compte bancaire dédié est obligatoire si le chiffre d’affaires dépasse 10 000 € pendant 2 années consécutives.
Qu’est-ce que la comptabilité super-simplifiée ?
Une option ouverte à l’entrepreneur individuel au régime réel simplifié. Elle se choisit chaque année sur la déclaration n° 2031 et permet notamment une évaluation simplifiée des stocks.
Une petite société doit-elle établir une annexe ?
Une micro-entreprise au régime réel simplifié n’est pas obligée de l’établir. Au-delà, l’annexe fait partie des comptes annuels, avec des présentations simplifiées selon la taille.
Combien de temps garder ses documents comptables ?
Au moins 10 ans à partir de la clôture de l’exercice, pour les livres comptables comme pour les pièces justificatives.