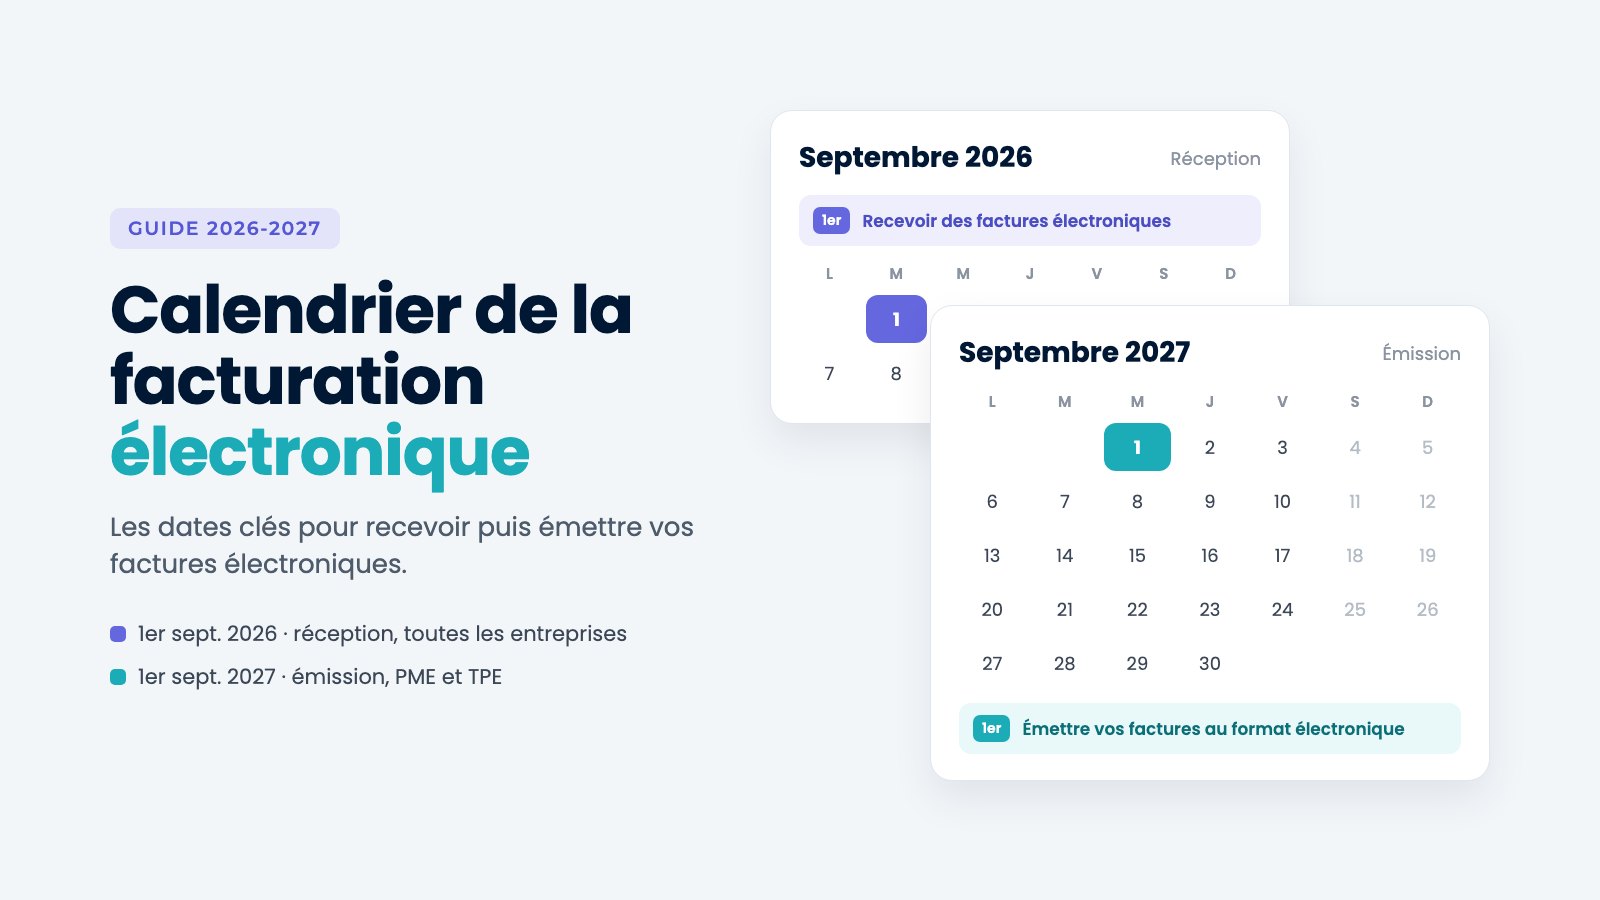
Calendrier facturation électronique : depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et les ETI doivent les émettre. Au plus tard le 1er septembre 2027, les PME et les micro-entreprises devront à leur tour émettre leurs factures au format électronique.
L’e-reporting, c’est-à-dire la transmission de certaines données à l’administration, suit le même calendrier. Voici le calendrier facturation électronique complet : toutes les dates clés, la façon de savoir lesquelles vous concernent et un rétroplanning pour être prêt à temps.
Les dates clés en 30 secondes
- 1er septembre 2026 : toutes les entreprises doivent pouvoir recevoir des factures électroniques
- 1er septembre 2026 : les grandes entreprises et les ETI émettent leurs factures au format électronique
- 1er septembre 2027 au plus tard : c’est au tour des PME, des TPE et des micro-entrepreneurs
- E-reporting : il suit exactement le même calendrier
Calendrier facturation électronique 2026-2027 en un coup d’œil
Les dates ci-dessous sont celles publiées par l’administration fiscale sur impots.gouv.fr.
| Date | Entreprises concernées | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA établies en France | Recevoir des factures électroniques par une plateforme agréée |
| 1er septembre 2026 | Grandes entreprises et entreprises de taille intermédiaire (ETI) | Émettre toutes leurs factures au format électronique |
| 1er septembre 2026 | Grandes entreprises et ETI | Transmettre leurs données d’e-reporting |
| 1er septembre 2027 au plus tard | PME et micro-entreprises, y compris les auto-entrepreneurs | Émettre leurs factures au format électronique |
| 1er septembre 2027 au plus tard | PME et micro-entreprises | Transmettre leurs données d’e-reporting |
Autrement dit, si vous dirigez une TPE, la réception est déjà obligatoire et l’émission le sera au plus tard en septembre 2027.
Simulateur gratuit
Votre entreprise est-elle prête ?
Saisissez le nom ou le SIREN de votre entreprise : le simulateur la retrouve dans le répertoire officiel Sirene, vous indique vos dates d’obligation selon sa catégorie, puis vous guide vers l’annuaire de l’État pour vérifier votre adresse de facturation électronique.
1er septembre 2026 : la réception devient obligatoire pour tous
C’est la date la plus importante du calendrier facturation électronique, car elle concerne toutes les entreprises, quelle que soit leur taille. Depuis cette date, chaque entreprise assujettie à la TVA doit être en mesure de recevoir des factures électroniques. Pour cela, elle doit avoir choisi une plateforme agréée.
Pourquoi tout le monde en même temps ? Parce que les grandes entreprises et les ETI émettent leurs factures au format électronique depuis cette même date. Vos fournisseurs d’énergie, de téléphonie ou d’accès à internet peuvent donc déjà vous adresser des factures électroniques.
Ce qu’il faut faire si ce n’est pas encore le cas :
- choisir une plateforme agréée pour recevoir vos factures ;
- vérifier votre adresse de facturation électronique dans l’annuaire de l’État ;
- organiser la validation et le classement de vos factures fournisseurs.
1er septembre 2026 : l’émission pour les grandes entreprises et les ETI
Depuis le 1er septembre 2026, les grandes entreprises et les ETI émettent l’intégralité de leurs factures au format électronique, à destination de leurs clients professionnels établis en France. Elles transmettent aussi leurs données d’e-reporting à l’administration.
Pour une TPE, cette date a une conséquence directe : vos clients et fournisseurs de grande taille ont déjà basculé. Les factures qu’ils vous envoient arrivent par leur plateforme agréée, et non plus en PDF par e-mail.
1er septembre 2027 : l’émission pour les PME et les micro-entreprises
Au plus tard le 1er septembre 2027, les PME et les micro-entreprises devront émettre leurs factures au format électronique. Les auto-entrepreneurs sont concernés, y compris ceux qui bénéficient de la franchise en base de TVA : l’administration le précise explicitement.
À partir de cette date, une facture envoyée en PDF à un client professionnel établi en France ne sera plus conforme. Elle devra respecter un format structuré (UBL, CII ou format mixte) et passer par une plateforme agréée. Pour les auto-entrepreneurs, notre article auto-entrepreneur et facturation électronique fait le point sur les cas particuliers.
Calendrier facturation électronique : quelle date vous concerne ?
Votre date d’émission dépend de la catégorie de votre entreprise : micro-entreprise, PME, ETI ou grande entreprise. Ces catégories sont définies par le décret n° 2008-1354 du 18 décembre 2008, à partir de l’effectif, du chiffre d’affaires et du total de bilan.
| Catégorie | Effectif | Chiffre d’affaires ou total de bilan | Date d’émission |
|---|---|---|---|
| Micro-entreprise | Moins de 10 salariés | CA ou bilan jusqu’à 2 M€ | Au plus tard le 1er septembre 2027 |
| PME | Moins de 250 salariés | CA jusqu’à 50 M€ ou bilan jusqu’à 43 M€ | Au plus tard le 1er septembre 2027 |
| ETI | Moins de 5 000 salariés | CA jusqu’à 1,5 Md€ ou bilan jusqu’à 2 Md€ | Depuis le 1er septembre 2026 |
| Grande entreprise | Au-delà des seuils de l’ETI | Au-delà des seuils de l’ETI | Depuis le 1er septembre 2026 |
La quasi-totalité des TPE, des indépendants et des commerçants relèvent de la catégorie micro-entreprise ou PME : leur date d’émission est donc le 1er septembre 2027 au plus tard. Pour vérifier la catégorie officielle de votre entreprise, utilisez notre simulateur facturation électronique.
Le bon réflexe
Votre catégorie est appréciée sur l’ensemble de votre entreprise, pas sur un seul établissement. En cas de doute, partez du principe que votre date est la plus proche et préparez-vous dès maintenant : anticiper ne coûte rien, être en retard coûte 50 € par facture.
Les critères complets sont détaillés dans notre article facturation électronique obligatoire : qui est concerné.
L’e-reporting dans le calendrier facturation électronique
L’e-reporting suit exactement le calendrier de la facturation électronique. Il concerne les opérations qui ne passent pas par une facture électronique entre entreprises françaises.
- E-reporting de transaction : Opérations concernées : ventes à des particuliers, opérations avec des entreprises étrangères ; Date pour les PME et micro-entreprises : au plus tard le 1er septembre 2027.
- E-reporting de paiement : Opérations concernées : opérations dont la TVA est exigible à l’encaissement, comme la plupart des prestations de services ; Date pour les PME et micro-entreprises : au plus tard le 1er septembre 2027.
Contrairement à la facture électronique, ces données ne sont pas transmises au fil de l’eau : leur fréquence dépend de votre régime de TVA, comme l’explique impots.gouv.fr.
Votre rétroplanning jusqu’à septembre 2027
Pour une TPE, la réception est déjà obligatoire et l’émission arrive dans moins d’un an. Voici un rétroplanning simple, calé sur le calendrier facturation électronique, pour avancer sans précipitation.
- Dès maintenant : choisir votre plateforme agréée, vérifier votre adresse dans l’annuaire, organiser la réception de vos factures fournisseurs.
- Premier trimestre 2027 : mettre à jour les données de vos clients (SIREN, adresses), passer à un logiciel de facturation compatible.
- Deuxième trimestre 2027 : tester l’émission de factures électroniques avec quelques clients.
- Été 2027 : généraliser l’émission et préparer l’e-reporting de vos ventes aux particuliers ou à l’étranger.
- 1er septembre 2027 : toutes vos factures aux clients professionnels français sont émises au format électronique.
Le plus long n’est généralement pas la technique, mais la mise à jour des données clients et l’organisation interne. Commencer tôt vous évite de devoir tout faire pendant l’été 2027.
Prenez de l’avance sur 2027
Avec RoboCompta, solution compatible avec la facturation électronique, vous créez vos devis et vos factures dès aujourd’hui et vous êtes prêt bien avant l’échéance.
Essayer gratuitement 15 jours →Que risquez-vous si vous ne respectez pas le calendrier facturation électronique ?
Le Code général des impôts prévoit des amendes, précisées à l’article 1737.
- Facture non émise au format électronique alors que c’est obligatoire : 50 € par facture, dans la limite de 15 000 € par année civile.
- Absence de plateforme agréée pour recevoir ses factures : mise en demeure de 3 mois, puis 500 €, puis 1 000 € par nouvelle période de 3 mois.
Une première infraction réparée spontanément ou dans les 30 jours suivant une première demande de l’administration n’est pas sanctionnée.
Respecter le calendrier facturation électronique avec RoboCompta
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est une solution compatible avec la facturation électronique. Vous pouvez donc préparer l’échéance de 2027 dès aujourd’hui, à votre rythme, avec un outil qui réunit votre facturation et votre comptabilité.
- Préparer vos données clients : vos clients, devis et factures centralisés dans un seul espace.
- Émettre vos factures : devis, factures et avoirs créés en quelques clics, en adéquation avec les règles en vigueur.
- Suivre vos encaissements : suivi des factures payées ou en retard, relances automatisées.
- Tenir votre comptabilité à jour : banque synchronisée, justificatifs en photo, TVA de chaque opération validée en un clic.
Plus de 2 000 entreprises gèrent déjà leur facturation avec RoboCompta. Découvrez notre logiciel de facturation ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Pour une vue d’ensemble de la réforme, consultez notre guide complet de la facturation électronique pour les TPE.
Questions fréquentes
Quelle est la date de la facturation électronique pour une TPE ?
Une TPE doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Elle devra émettre ses propres factures au format électronique au plus tard le 1er septembre 2027.
La réception des factures électroniques est-elle déjà obligatoire ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques, quelle que soit leur taille.
Le calendrier facturation électronique peut-il encore changer ?
Les dates en vigueur sont celles publiées par l’administration fiscale sur impots.gouv.fr. Nous mettons cet article à jour si elles évoluent.
L’e-reporting suit-il le même calendrier ?
Oui. L’e-reporting suit le même calendrier : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, au plus tard le 1er septembre 2027 pour les PME et les micro-entreprises.
Comment savoir si mon entreprise est une PME ou une ETI ?
La catégorie dépend de l’effectif, du chiffre d’affaires et du total de bilan, selon le décret n° 2008-1354. Notre simulateur vous indique la catégorie officielle de votre entreprise à partir de son SIREN.