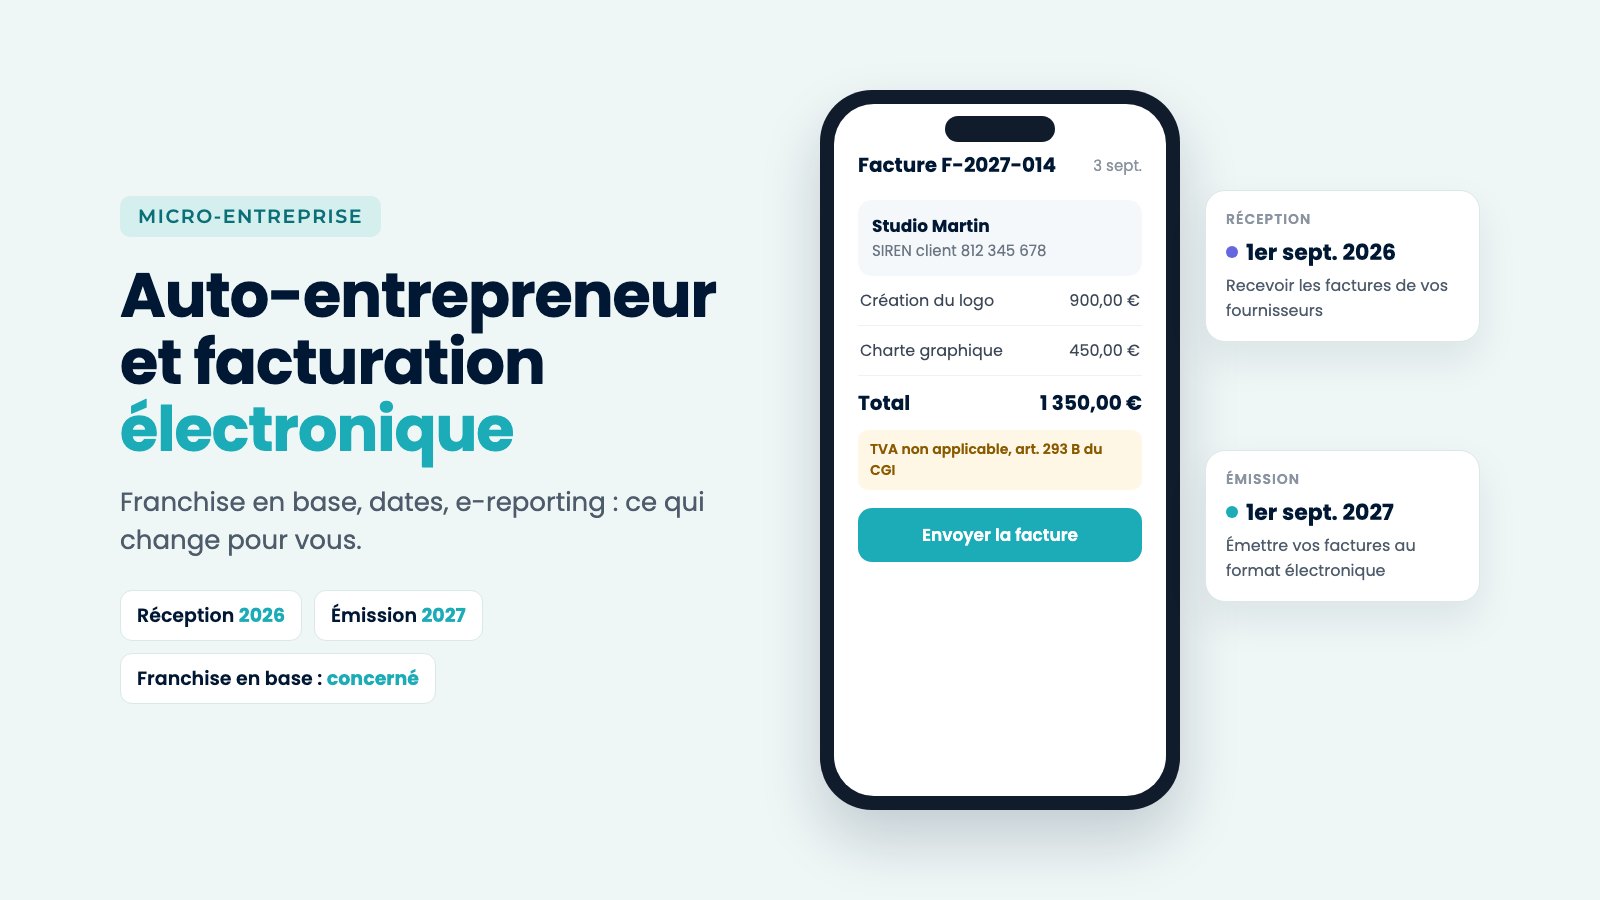
La facturation électronique auto-entrepreneur est bien obligatoire : les micro-entrepreneurs sont concernés par la réforme, y compris ceux qui bénéficient de la franchise en base de TVA. Vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et vous devrez émettre vos factures à vos clients professionnels au format électronique au plus tard le 1er septembre 2027.
Bonne nouvelle : vous avez encore quelques mois pour vous organiser. Voici les 6 points clés de la facturation électronique auto-entrepreneur et la marche à suivre.
Facturation électronique auto-entrepreneur : l’essentiel en bref
- Suis-je concerné ? : oui, même en franchise en base de TVA.
- Depuis quand dois-je recevoir des factures électroniques ? : depuis le 1er septembre 2026.
- Quand dois-je émettre des factures électroniques ? : au plus tard le 1er septembre 2027.
- Mes factures aux particuliers sont-elles concernées ? : non, elles relèvent de l’e-reporting.
- Un PDF par e-mail suffit-il encore ? : non, pas pour vos clients professionnels français à partir de 2027.
Point clé n° 1 : les auto-entrepreneurs sont bien concernés
L’administration fiscale le précise clairement sur impots.gouv.fr : la réforme concerne toutes les entreprises assujetties à la TVA, quel que soit leur chiffre d’affaires, y compris les entreprises en franchise en base et les micro-entrepreneurs.
Pourquoi un auto-entrepreneur qui ne facture pas de TVA est-il concerné ? Parce que la franchise en base dispense de payer la TVA, mais ne fait pas sortir l’entreprise du champ de la TVA. Vous restez assujetti, simplement non redevable. La facturation électronique auto-entrepreneur s’applique donc à vous comme aux autres entreprises.
Point clé n° 2 : les dates à retenir
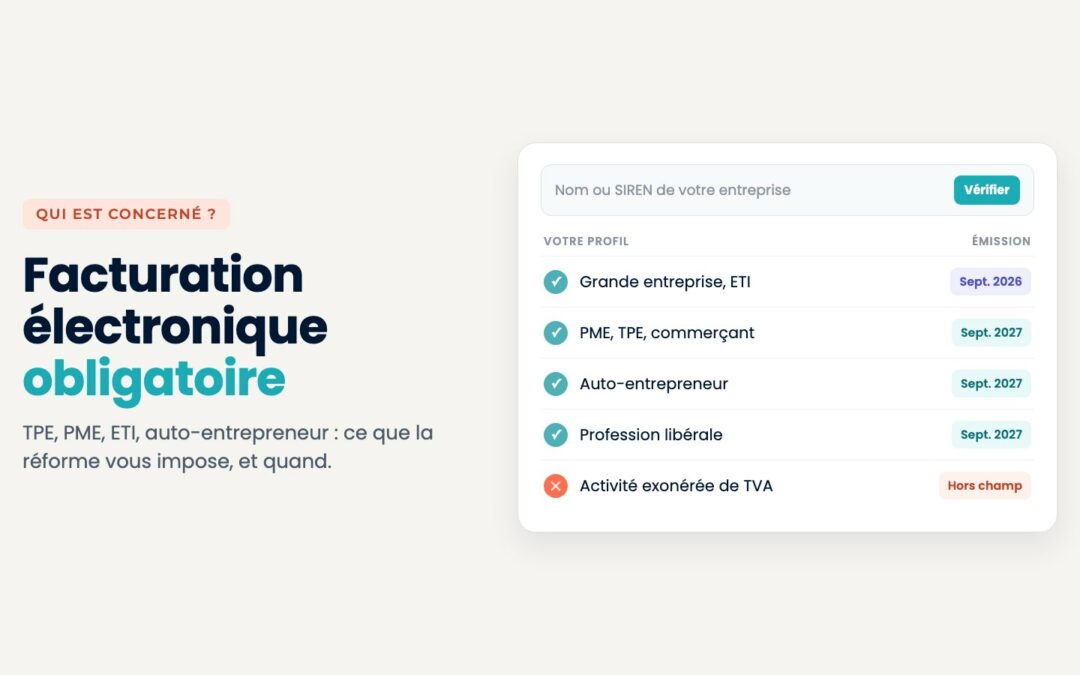
- 1er septembre 2026 : pouvoir recevoir des factures électroniques par une plateforme agréée.
- 1er septembre 2027 au plus tard : émettre ses factures au format électronique pour ses clients professionnels établis en France.
- 1er septembre 2027 au plus tard : transmettre ses données d’e-reporting, le cas échéant.
Pour le détail de chaque échéance, consultez notre article sur le calendrier de la facturation électronique.
Simulateur gratuit
Votre entreprise est-elle prête ?
Saisissez le nom ou le SIREN de votre entreprise : le simulateur la retrouve dans le répertoire officiel Sirene, vous indique vos dates d’obligation selon sa catégorie, puis vous guide vers l’annuaire de l’État pour vérifier votre adresse de facturation électronique.
Point clé n° 3 : vos obligations dépendent de vos clients
La réforme comporte plusieurs volets. Ce qui s’applique à vous dépend de la nature de vos clients et de vos opérations.
| Votre situation | Ce que la réforme vous impose |
|---|---|
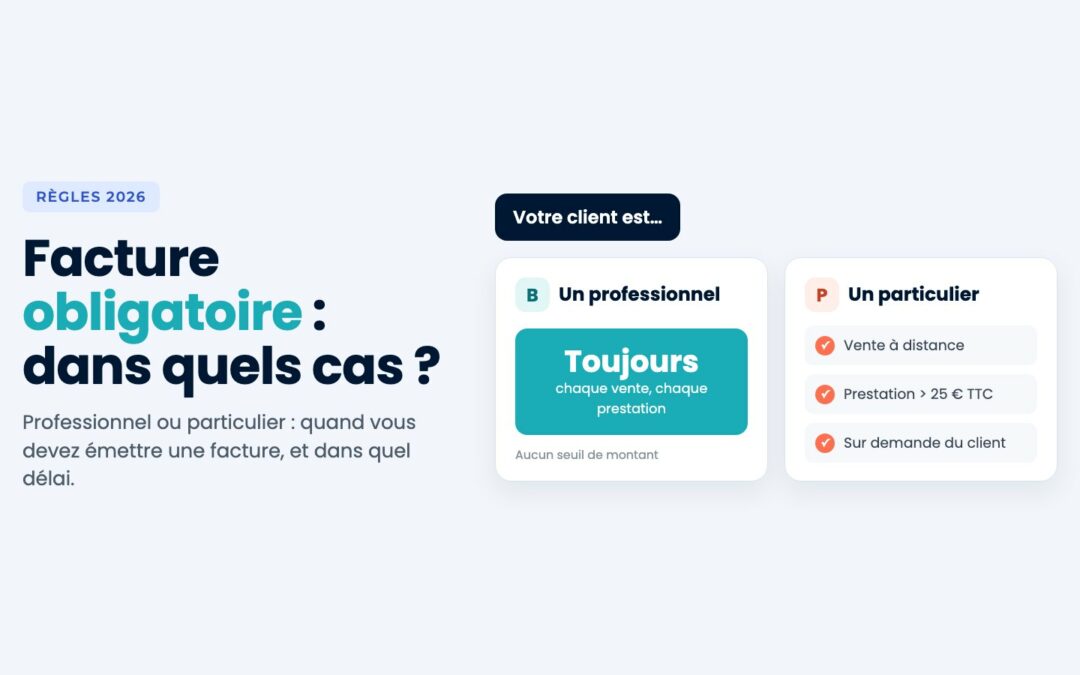
| Vous travaillez pour des entreprises françaises | Émettre vos factures au format électronique, au plus tard le 1er septembre 2027 |
| Vous vendez à des particuliers | Pas de facture électronique, mais les données de vos ventes sont transmises en e-reporting de transaction |
| Vous travaillez pour des clients à l’étranger | E-reporting de transaction pour ces opérations |
| Vous n’émettez presque pas de factures | Vous devez quand même pouvoir recevoir les factures électroniques de vos fournisseurs |
| Activité exonérée de TVA et dispensée de facture (santé, enseignement) | Ces opérations sont hors du champ de la réforme |
Les cas d’exclusion sont détaillés dans notre article facturation électronique obligatoire : qui est concerné.
Point clé n° 4 : la réception est déjà obligatoire
Depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques. Vos fournisseurs de grande taille, comme votre fournisseur d’énergie, de téléphonie ou d’accès à internet, peuvent déjà vous les adresser.
Pour recevoir ces factures, vous devez avoir choisi une plateforme agréée, c’est-à-dire une entreprise immatriculée par l’État pour transmettre les factures électroniques. Votre adresse de facturation électronique est alors enregistrée dans l’annuaire de l’État, ce qui permet à vos fournisseurs de vous envoyer leurs factures.
En cas d’absence de plateforme pour la réception, l’article 1737 du Code général des impôts prévoit une mise en demeure de trois mois, puis une amende de 500 €, puis de 1 000 € par nouvelle période de trois mois.
Point clé n° 5 : vos factures gardent leurs mentions habituelles, et en gagnent quatre
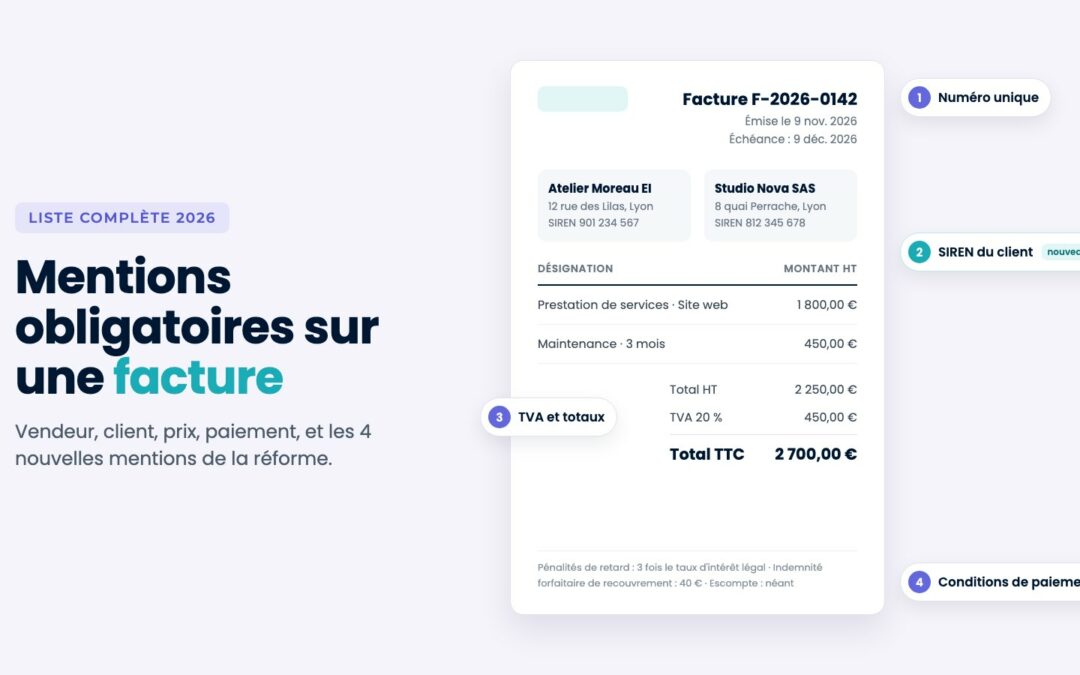
Vos mentions habituelles restent obligatoires, y compris la mention « TVA non applicable, art. 293 B du CGI » si vous êtes en franchise en base. La réforme ajoute quatre mentions, listées par impots.gouv.fr :
- Numéro SIREN du client : demandez-le à chacun de vos clients professionnels.
- Catégorie de l’opération : indiquez s’il s’agit d’une vente, d’une prestation de services, ou des deux.
- Option pour la TVA d’après les débits : ne vous concerne que si vous avez choisi cette option.
- Adresse de livraison : uniquement si elle est différente de l’adresse de facturation du client.
Pour revoir toutes les mentions de vos factures, consultez notre article sur les mentions légales des factures.
Le bon réflexe
En franchise en base, gardez la mention « TVA non applicable, art. 293 B du CGI » sur chaque facture, et ajoutez dès maintenant le SIREN de vos clients professionnels : vos factures seront prêtes pour 2027. Les règles de TVA passent dans le code des impositions sur les biens et services (CIBS) le 1er janvier 2027 : selon le BOFiP, l’ancienne mention reste utilisable jusqu’au 30 juin 2028.
Point clé n° 6 : un PDF par e-mail ne suffira plus
Aujourd’hui, beaucoup d’auto-entrepreneurs font leurs factures avec un tableur ou un traitement de texte, puis les envoient en PDF. Au plus tard le 1er septembre 2027, ce ne sera plus conforme pour vos clients professionnels établis en France.
- Facture faite sur un tableur ou un traitement de texte : facture créée dans un logiciel compatible.
- Envoi en PDF par e-mail : transmission par une plateforme agréée.
- Format libre : format structuré : UBL, CII ou format mixte.
En cas de facture non émise au format électronique alors que c’est obligatoire, l’amende prévue est de 50 € par facture, dans la limite de 15 000 € par an. Une première infraction réparée rapidement n’est pas sanctionnée.
Facturation électronique auto-entrepreneur : comment se préparer
Pas besoin d’un grand projet. Voici les étapes, dans l’ordre.
- 1 : Ce que vous faites : vérifier votre entreprise et votre adresse dans l’annuaire ; Quand : dès maintenant.
- 2 : Ce que vous faites : choisir une plateforme agréée pour recevoir vos factures ; Quand : dès maintenant.
- 3 : Ce que vous faites : rassembler le SIREN et l’adresse de vos clients professionnels ; Quand : d’ici début 2027.
- 4 : Ce que vous faites : passer à un logiciel de facturation compatible ; Quand : d’ici le printemps 2027.
- 5 : Ce que vous faites : tester l’émission avec quelques clients ; Quand : avant l’été 2027.
Les règles comptables propres aux micro-entrepreneurs, comme le livre des recettes, restent les mêmes : elles sont détaillées par Service Public Entreprendre.
Facturez en règle, sans y passer vos soirées
RoboCompta est une solution compatible avec la facturation électronique, pensée pour les indépendants : devis et factures en quelques clics, depuis le web ou votre téléphone.
Essayer gratuitement 15 jours →Les erreurs à éviter
- Croire que la franchise en base vous dispense de la réforme : ce n’est pas le cas, vous restez assujetti à la TVA.
- Attendre l’été 2027 pour réunir le SIREN de vos clients : c’est souvent l’étape la plus longue.
- Oublier la réception : vos fournisseurs de grande taille peuvent déjà vous envoyer des factures électroniques.
- Choisir un outil de facturation isolé de votre comptabilité : vous perdriez le temps gagné à ressaisir vos ventes.
Facturation électronique auto-entrepreneur : ce que vous y gagnez
La réforme est souvent vécue comme une contrainte de plus. Pourtant, la facturation électronique auto-entrepreneur a aussi des avantages concrets. Vos factures arrivent plus vite chez vos clients professionnels, leur traitement est suivi et les retards de paiement sont plus faciles à repérer. À terme, l’administration prévoit aussi de simplifier les déclarations de TVA grâce au pré-remplissage. Pour un indépendant qui gère tout seul, c’est l’occasion de passer à des outils plus simples et de gagner du temps chaque mois.
RoboCompta, la solution compatible pensée pour les indépendants
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est une solution compatible avec la facturation électronique, pensée pour les indépendants qui veulent gérer leur facturation et leur comptabilité eux-mêmes, sans y passer leurs soirées.
- Faire des factures conformes rapidement : devis, factures et avoirs créés en quelques clics, depuis le web ou votre téléphone.
- Être payé à temps : suivi des factures et relances automatisées.
- Ne plus ressaisir ses relevés : banque synchronisée automatiquement, en lecture seule.
- Garder ses justificatifs : reçus pris en photo et rattachés aux opérations.
Plus de 2 000 entreprises utilisent déjà RoboCompta. Découvrez notre logiciel de facturation ou essayez RoboCompta gratuitement pendant 15 jours, sans engagement.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Pour une vue d’ensemble de la réforme, lisez notre guide de la facturation électronique pour les TPE.
Questions fréquentes
La facturation électronique auto-entrepreneur est-elle obligatoire ?
Oui. Un auto-entrepreneur doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et devra émettre ses factures à ses clients professionnels français au format électronique au plus tard le 1er septembre 2027.
Je suis en franchise en base de TVA : suis-je concerné ?
Oui. L’administration précise que les entreprises en franchise en base sont concernées par la réforme. Vous continuez à indiquer la mention « TVA non applicable, art. 293 B du CGI » sur vos factures.
Je ne travaille qu’avec des particuliers : que dois-je faire ?
Vos factures à des particuliers n’ont pas à être des factures électroniques, mais les données de ces ventes relèvent de l’e-reporting de transaction. Et vous devez pouvoir recevoir les factures électroniques de vos fournisseurs.
Un PDF envoyé par e-mail est-il encore accepté ?
Pour vos clients professionnels établis en France, non : au plus tard le 1er septembre 2027, vos factures devront respecter un format structuré et passer par une plateforme agréée.
Combien coûte la facturation électronique auto-entrepreneur ?
Cela dépend de la plateforme agréée et du logiciel que vous choisissez. Avec RoboCompta, vous pouvez tester gratuitement pendant 15 jours avant de décider.