La facturation électronique est obligatoire pour toutes les entreprises assujetties à la TVA établies en France : elles doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Les grandes entreprises et les ETI les émettent déjà, les PME et les micro-entreprises devront les émettre au plus tard le 1er septembre 2027. Les factures transitent par une plateforme agréée par l’État.
Ce guide vous explique ce qui change, les dates à retenir, les sanctions prévues et les 6 étapes pour préparer votre TPE sereinement.
L’essentiel en 30 secondes
- Recevoir : obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA
- Émettre : depuis 2026 pour les grandes entreprises et les ETI, au plus tard le 1er septembre 2027 pour les PME et les TPE
- Comment : une facture au format structuré, transmise par une plateforme agréée
- Le risque : 50 € d’amende par facture non conforme, jusqu’à 15 000 € par an
Qu’est-ce que la facturation électronique ?
Une facture électronique n’est pas simplement une facture envoyée par e-mail. Selon impots.gouv.fr, une facture électronique doit :
- respecter un format structuré : UBL, CII ou un format mixte composé d’un fichier de données structurées et d’un fichier image ;
- comporter les mentions obligatoires dans des champs dédiés ;
- être transmise par l’intermédiaire d’une plateforme agréée, partenaire de l’administration.
Une facture papier scannée, un PDF ordinaire ou un document envoyé par e-mail ne sont donc plus conformes pour les factures entre entreprises françaises assujetties à la TVA.
- Facture papier ou papier scannée : non.
- PDF simple envoyé par e-mail : non.
- Facture au format UBL, CII ou mixte, transmise par une plateforme agréée : oui.
Le calendrier de la facturation électronique
L’administration fiscale a fixé le calendrier suivant. La transmission de données à l’administration, appelée e-reporting, suit les mêmes dates.
| Date | Qui est concerné | Ce qui devient obligatoire |
|---|---|---|
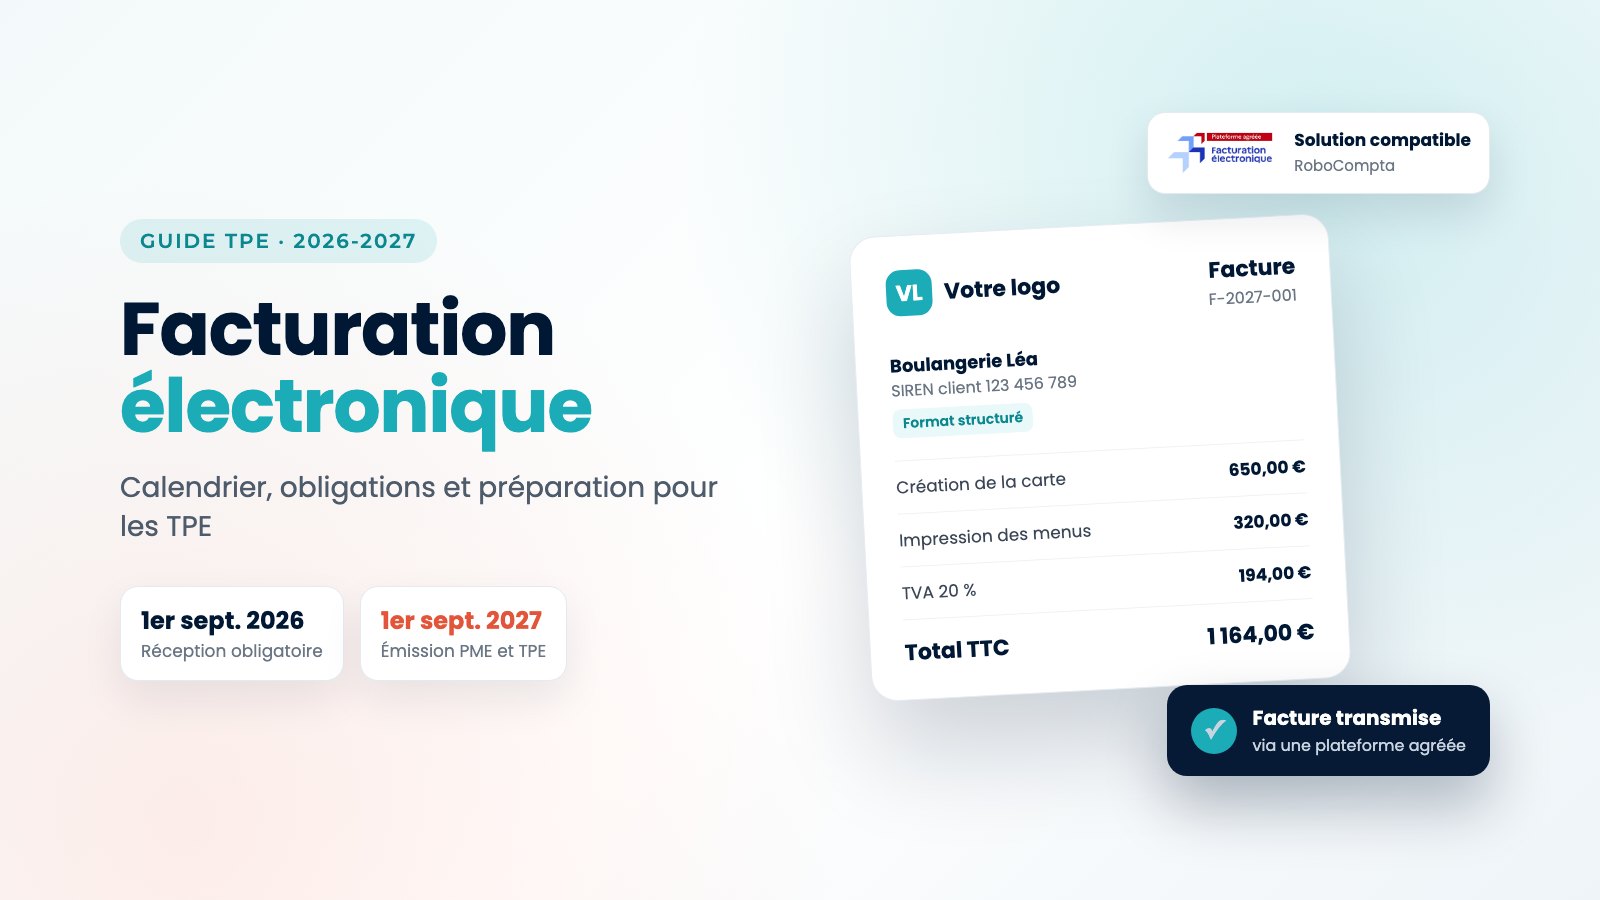
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA | Recevoir des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre toutes leurs factures au format électronique |
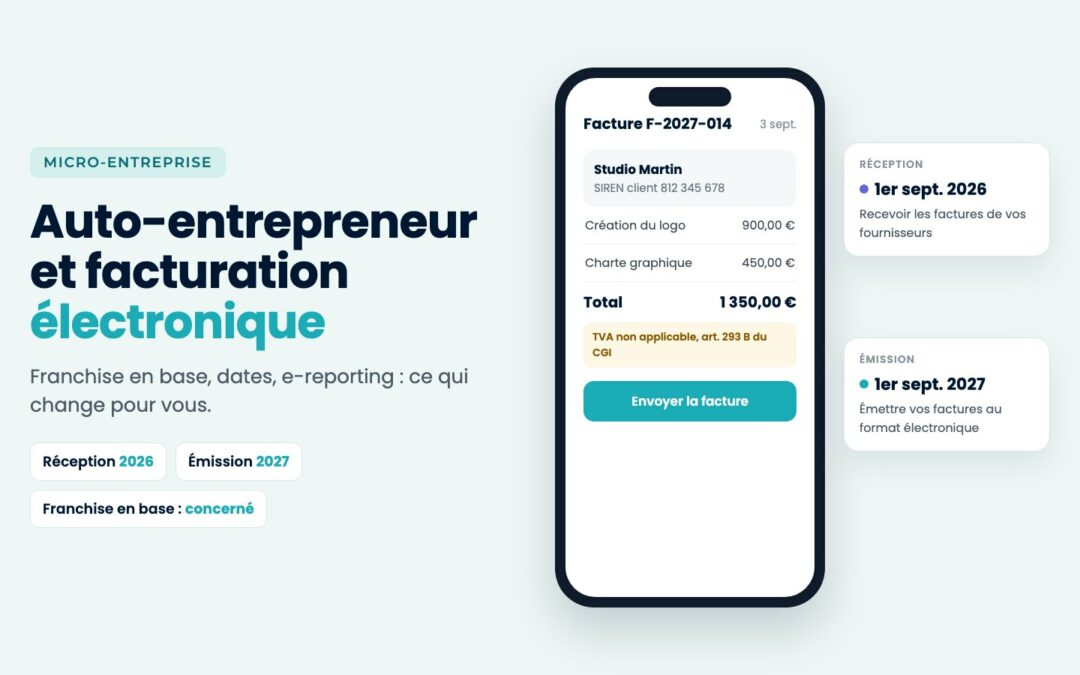
| 1er septembre 2027 au plus tard | PME et micro-entreprises, y compris les auto-entrepreneurs | Émettre leurs factures au format électronique |
Concrètement, votre TPE peut déjà recevoir des factures électroniques de ses fournisseurs de grande taille, par exemple pour l’énergie, le téléphone ou l’accès à internet. Pour le détail de chaque échéance, consultez notre article sur le calendrier de la facturation électronique.
Simulateur gratuit
Votre entreprise est-elle prête ?
Saisissez le nom ou le SIREN de votre entreprise : le simulateur la retrouve dans le répertoire officiel Sirene, vous indique vos dates d’obligation selon sa catégorie, puis vous guide vers l’annuaire de l’État pour vérifier votre adresse de facturation électronique.
Qui est concerné par la facturation électronique ?
La réforme concerne toutes les entreprises assujetties à la TVA, quels que soient leur chiffre d’affaires, leur forme juridique ou leur régime d’imposition. L’administration précise que les entreprises en franchise en base de TVA, les indépendants, les professions libérales et les micro-entrepreneurs sont concernés. Même une entreprise qui n’émet pas de facture doit pouvoir recevoir les factures électroniques de ses fournisseurs.
Certaines opérations restent en dehors de la réforme : celles qui sont exonérées de TVA et dispensées de facturation en application des articles 261 à 261 E du Code général des impôts, comme les prestations de santé, d’enseignement ou certaines opérations bancaires et d’assurance. Pour savoir précisément si votre activité est concernée, lisez notre article facturation électronique obligatoire : qui est concerné.
Les 3 volets de la réforme
La réforme ne se limite pas à la facture elle-même. Elle comporte trois volets, selon la nature de vos clients et de vos opérations.
Facturation électronique
Ventes et achats entre entreprises établies en France et assujetties à la TVA.
La facture transite par une plateforme agréée, qui transmet ses données à l’administration.
E-reporting de transaction
Ventes à des particuliers et opérations avec des entreprises étrangères.
Les données des opérations, selon une fréquence qui dépend de votre régime de TVA.
E-reporting de paiement
Opérations dont la TVA est exigible à l’encaissement, comme la plupart des prestations de services.
La date et le montant encaissés.
Plateforme agréée et solution compatible : qui fait quoi ?
Pour émettre et recevoir vos factures électroniques, vous devez passer par une plateforme agréée. Il s’agit d’une entreprise privée immatriculée par l’État, qui propose des services sécurisés de facturation électronique et de transmission des données. Vous la choisissez librement : elle peut être différente de celle de vos fournisseurs ou de vos clients.
- Rôle : Plateforme agréée : transmet les factures au client et les données à l’administration ; Solution compatible : vous permet de créer et de gérer vos factures au bon format.
- Immatriculation par l’État : Plateforme agréée : oui ; Solution compatible : non.
- Exemple d’usage : Plateforme agréée : recevoir la facture d’un fournisseur, envoyer la vôtre ; Solution compatible : créer un devis, le transformer en facture, suivre son encaissement.
L’administration recommande de contacter l’éditeur de votre logiciel pour connaître son positionnement au regard de la réforme. Chez RoboCompta, la réponse est simple : RoboCompta est une solution compatible avec la facturation électronique.
Les nouvelles mentions des factures
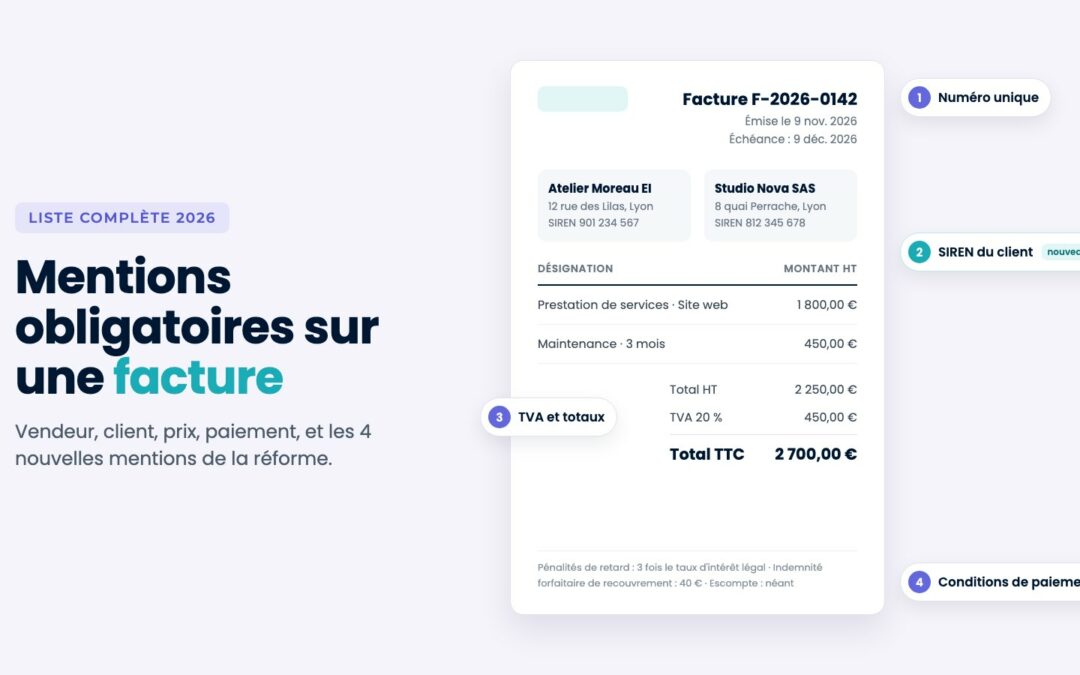
Les mentions obligatoires habituelles restent les mêmes. La réforme en ajoute quatre, détaillées par impots.gouv.fr :
- Numéro SIREN du client : pour chaque client professionnel.
- Catégorie de l’opération : toujours : livraison de biens, prestation de services, ou les deux.
- Option pour le paiement de la TVA d’après les débits : si vous avez choisi cette option.
- Adresse de livraison : uniquement si elle est différente de l’adresse de facturation du client.
Pour revoir l’ensemble des mentions, consultez notre article sur les mentions légales des factures.
Quelles sanctions en cas de manquement ?
Le Code général des impôts prévoit des amendes, précisées à l’article 1737 :
- Ne pas émettre une facture sous forme électronique quand c’est obligatoire : 50 € par facture, dans la limite de 15 000 € par année civile.
- Ne pas recourir à une plateforme agréée pour recevoir ses factures : mise en demeure de 3 mois, puis 500 €, puis 1 000 € par nouvelle période de 3 mois.
Ces amendes ne s’appliquent pas à une première infraction réparée spontanément ou dans les 30 jours suivant une première demande de l’administration. Mieux vaut toutefois s’organiser à l’avance.
Le bon réflexe
Avant toute chose, vérifiez que votre entreprise dispose bien d’une adresse de facturation électronique dans l’annuaire de l’État. C’est elle qui permet à vos fournisseurs de vous envoyer leurs factures : sans elle, vous êtes déjà en retard sur l’obligation de réception.
Les 6 étapes clés pour préparer votre TPE à la facturation électronique
Étape 1 : faire l’inventaire de vos flux de factures
Listez vos principaux fournisseurs et clients. Distinguez vos clients professionnels établis en France, concernés par la facture électronique, de vos clients particuliers et étrangers, concernés par l’e-reporting. Cette cartographie vous indique ce qui va changer pour vous.
Étape 2 : fiabiliser les données de vos clients
La facture électronique exige des données exactes. Vérifiez que vous disposez du numéro SIREN de chacun de vos clients professionnels, de leur adresse de facturation et, le cas échéant, de l’adresse de livraison. Des données propres aujourd’hui évitent des rejets demain.
Étape 3 : vérifier votre adresse dans l’annuaire
Chaque entreprise dispose d’une adresse de facturation électronique, enregistrée dans l’annuaire de l’État avec la plateforme qu’elle a choisie. Vérifiez la vôtre avec notre simulateur facturation électronique.
Étape 4 : utiliser un logiciel compatible
Si vous facturez encore avec un tableur ou un traitement de texte, c’est le moment de passer à un logiciel de facturation compatible. Vos devis, vos factures et leur suivi sont alors réunis au même endroit.
Vous facturez encore sur un tableur ?
RoboCompta est une solution compatible avec la facturation électronique. Créez vos devis et vos factures en quelques clics, et préparez l’échéance de 2027 à votre rythme.
Essayer gratuitement 15 jours →Étape 5 : organiser la réception dès maintenant
Depuis le 1er septembre 2026, vos fournisseurs de grande taille peuvent vous adresser des factures électroniques. Organisez leur réception, leur validation et leur rattachement à votre comptabilité.
Étape 6 : tester l’émission avant l’échéance de 2027
N’attendez pas l’été 2027. Testez l’émission de factures électroniques plusieurs mois avant l’échéance, avec quelques clients, pour vérifier que les données sont complètes et que la transmission fonctionne.
Les avantages de la facturation électronique pour une TPE
La réforme demande un effort de préparation, mais elle apporte aussi des bénéfices concrets. L’administration en cite trois : une gestion quotidienne facilitée, avec des échanges de factures plus rapides et mieux suivis ; un gain de productivité, grâce à des factures plus conformes et à un stockage unique ; une meilleure trésorerie, grâce à la traçabilité des factures et à un plus grand respect des délais de paiement. À terme, la réforme doit aussi permettre le pré-remplissage des déclarations de TVA.
Les erreurs à éviter
- Penser que la réforme ne concerne que les grandes entreprises : toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
- Confondre PDF et facture électronique : un PDF envoyé par e-mail ne répond plus aux exigences.
- Oublier l’e-reporting : vos ventes aux particuliers ou à l’étranger sont aussi concernées.
- Attendre la dernière minute : la mise à jour des données clients et les tests demandent du temps.
Comment RoboCompta vous prépare à la facturation électronique
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est une solution compatible avec la facturation électronique. Plus de 2 000 entreprises l’utilisent déjà pour gérer leur facturation et leur comptabilité au même endroit. Avec RoboCompta, vous gardez la main :
- Devis, factures et avoirs créés depuis l’application : des factures en adéquation avec les règles en vigueur.
- Suivi des devis, commandes et factures : vous savez à tout moment ce qui est payé ou en retard.
- Envoi et relance automatisés : moins d’impayés, moins de temps passé.
- Banque synchronisée et justificatifs en photo : une comptabilité à jour, sans ressaisie.
Découvrez notre logiciel de facturation ou essayez RoboCompta gratuitement pendant 15 jours, sans engagement.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Vous êtes expert-comptable ? Découvrez RoboCompta Insights, la plateforme en marque blanche pour accompagner vos clients.
Questions fréquentes
Quand la facturation électronique devient-elle obligatoire pour une TPE ?
Depuis le 1er septembre 2026, votre TPE doit pouvoir recevoir des factures électroniques. Elle devra émettre ses propres factures au format électronique au plus tard le 1er septembre 2027.
Les auto-entrepreneurs sont-ils concernés par la facturation électronique ?
Oui. L’administration précise que les micro-entrepreneurs sont concernés, y compris ceux qui bénéficient de la franchise en base de TVA. Notre article auto-entrepreneur et facturation électronique détaille ce qui change pour eux.
Faut-il obligatoirement passer par une plateforme agréée ?
Oui. Les factures électroniques entre entreprises françaises transitent par une plateforme agréée, immatriculée par l’État. Votre logiciel de facturation peut être une solution compatible, comme RoboCompta.
Qu’est-ce que l’e-reporting ?
C’est la transmission à l’administration des données des opérations qui ne passent pas par une facture électronique entre entreprises françaises, comme les ventes aux particuliers et les opérations internationales, ainsi que des données d’encaissement pour certaines prestations de services.
Mes factures aux particuliers doivent-elles être électroniques ?
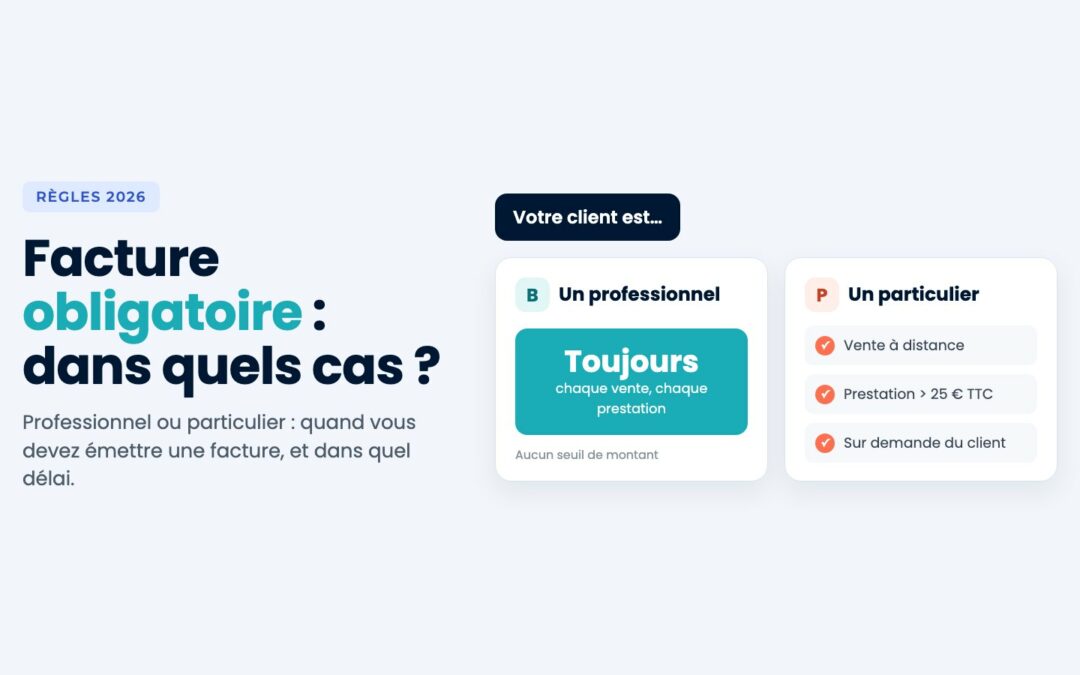
Non. Les ventes aux particuliers relèvent de l’e-reporting de transaction : leurs données sont transmises à l’administration, mais la facture elle-même n’a pas à être une facture électronique.
Quelle amende en cas de facture non électronique ?
L’amende est de 50 € par facture, dans la limite de 15 000 € par année civile, selon l’article 1737 du Code général des impôts. Elle ne s’applique pas à une première infraction réparée rapidement.