Un logiciel de comptabilité pour profession libérale doit d’abord coller à votre régime fiscal. Consultant, architecte, kinésithérapeute, psychologue ou formateur, vous relevez des bénéfices non commerciaux (BNC) : soit le régime micro-BNC, soit la déclaration contrôlée. Les obligations ne sont pas les mêmes, et votre outil doit suivre vos recettes, vos dépenses et vos justificatifs selon les règles de votre régime.
Voici comment fonctionne chaque régime, ce que vous devez tenir, et comment facturer vos honoraires en 2026.
L’essentiel en 30 secondes
- Micro-BNC : chiffre d’affaires de 2025 ou de 2024 jusqu’à 83 600 €, abattement forfaitaire de 34 %
- Déclaration contrôlée : bénéfice égal aux recettes moins les dépenses, déclaration n° 2035
- Le registre des immobilisations : obligatoire en déclaration contrôlée pour les biens affectés à la profession
- La facturation électronique : réception obligatoire depuis le 1er septembre 2026, même pour les activités exonérées de TVA
Micro-BNC ou déclaration contrôlée : quelles différences ?
| Micro-BNC | Déclaration contrôlée | |
|---|---|---|
| Qui est concerné | Chiffre d’affaires HT de 2025 ou de 2024 jusqu’à 83 600 € | Au-delà du seuil pendant deux années, ou sur option |
| Calcul du résultat | Abattement forfaitaire de 34 %, au minimum 305 € | Recettes totales moins dépenses |
| Ce que vous tenez | Un livre des recettes, et d’autres registres dans certains cas | Le suivi de vos recettes et de vos dépenses, et un registre des immobilisations et des amortissements |
| La déclaration | Chiffre d’affaires déclaré, l’abattement est appliqué par l’administration | Déclaration de résultat n° 2035, avec ses annexes n° 2035 A et 2035 B |
Ces règles figurent sur les fiches Service Public consacrées au régime micro-entrepreneur, vérifiée le 13 mai 2026, et à la déclaration contrôlée, vérifiée le 21 février 2026. Le micro-entrepreneur peut opter pour la déclaration contrôlée : l’option vaut un an et se reconduit automatiquement.
Déclaration contrôlée : ce que votre comptabilité doit suivre
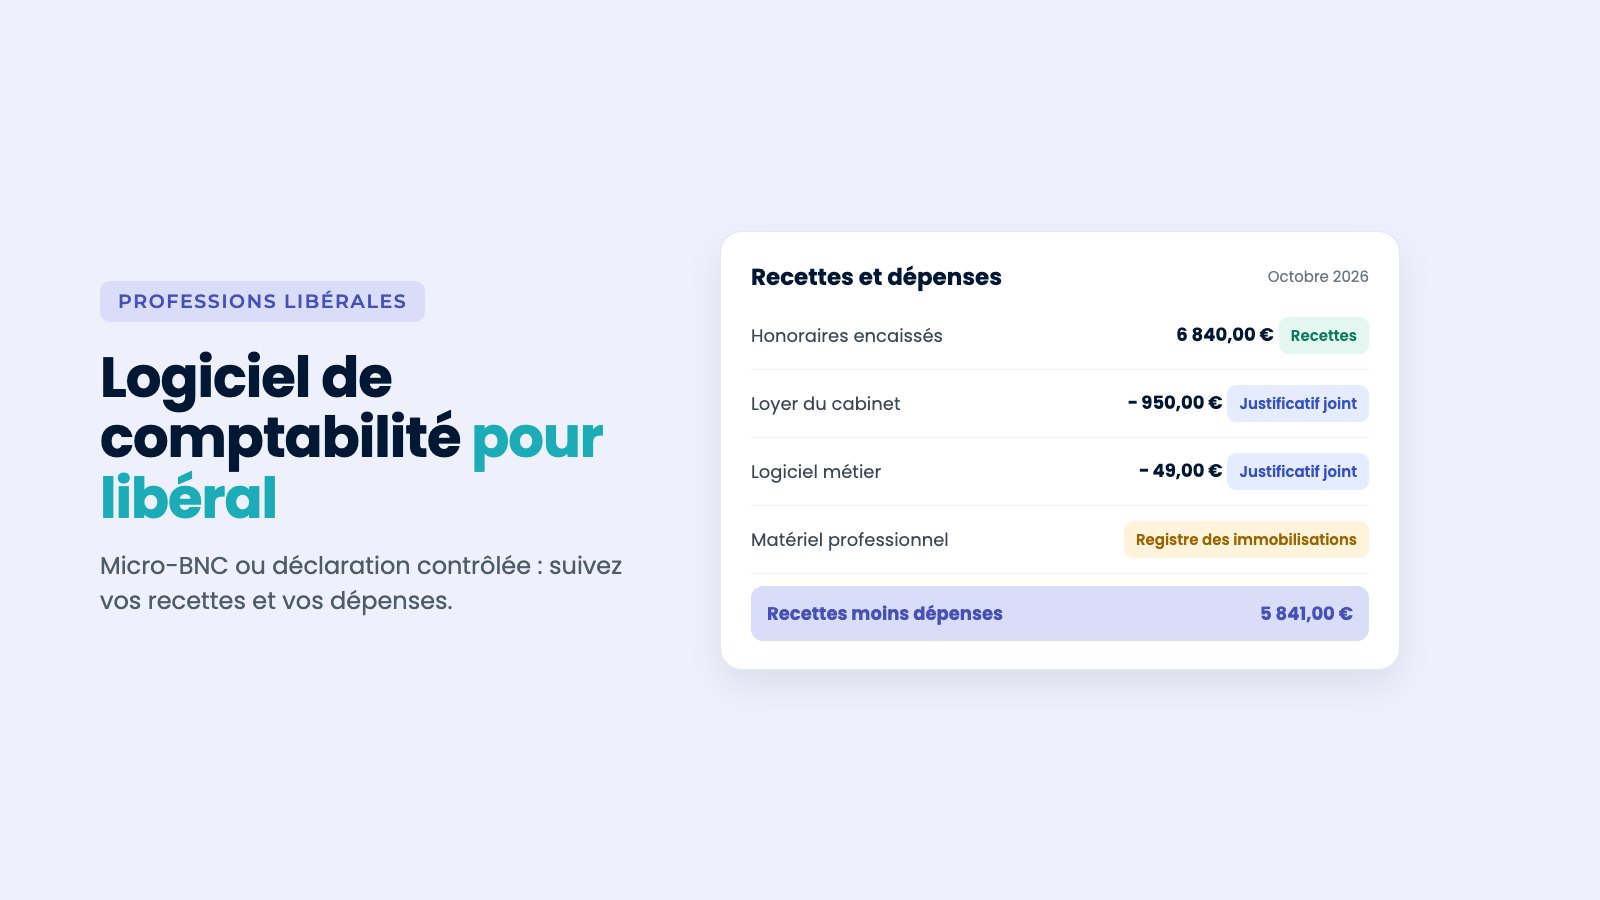
Selon le BOFiP, en déclaration contrôlée, le bénéfice est égal à l’excédent des recettes totales sur les dépenses. Sur demande, vous pouvez opter pour une comptabilité qui retient les créances acquises et les dépenses engagées au cours de l’année. Pour vos tenues, la règle est stricte : une blouse médicale ou une robe d’avocat est déductible, un costume pour vos rendez-vous ne l’est pas, comme l’explique notre article sur les frais vestimentaires.
Les biens affectés par nature à l’exercice de votre profession doivent être inscrits sur le registre des immobilisations et des amortissements. La déclaration n° 2035 est déposée au plus tard 15 jours après le 2e jour ouvré qui suit le 1er mai. Pour aller plus loin, lisez nos articles sur la déclaration contrôlée et sur la déclaration de revenus des BNC.
Un réflexe simple : un compte bancaire pour l’activité
Séparer vos opérations professionnelles et personnelles rend le suivi des recettes et des dépenses beaucoup plus lisible. Pour un micro-entrepreneur, un compte dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant 2 années consécutives.
Vos recettes et vos dépenses suivies sans ressaisie
Avec RoboCompta, votre banque est synchronisée et chaque justificatif est rattaché à son opération : votre comptabilité de recettes et de dépenses se tient au fil de l’eau.
Essayer gratuitement 15 jours →Facturer vos honoraires
Entre professionnels, une facture est obligatoire. Pour une prestation de service à un particulier, une note doit être remise lorsque le prix est d’au moins 25 €, selon le ministère de l’Économie. Retrouvez la liste complète dans notre article sur les mentions obligatoires d’une facture.
Avec un client professionnel, les délais de paiement sont encadrés : 30 jours après la prestation à défaut d’accord, et au maximum 60 jours après la date de la facture. En cas de retard, une indemnité forfaitaire de 40 € s’ajoute aux pénalités. Nous détaillons ces règles dans notre guide du logiciel de comptabilité pour freelance.
Facturation électronique : ce qui change pour les libéraux
Selon impots.gouv.fr, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, y compris un médecin ou un ostéopathe. Pour les opérations exonérées de TVA, comme les prestations médicales et paramédicales, il n’y a pas d’obligation d’émettre des factures électroniques. En revanche, une activité soumise à la TVA y est soumise : les PME et micro-entreprises émettront leurs factures électroniques à partir du 1er septembre 2027.
Les erreurs à éviter
- Se tromper de régime : au-delà de 83 600 € pendant deux années, la déclaration contrôlée s’applique.
- Oublier le registre des immobilisations : il est obligatoire en déclaration contrôlée pour les biens affectés à la profession.
- Ne pas remettre de note à un particulier : elle est obligatoire pour une prestation d’au moins 25 €.
- Penser que l’exonération de TVA dispense de tout : la réception des factures électroniques concerne toutes les entreprises.
- Mélanger comptes personnels et professionnels : le suivi des recettes et des dépenses devient illisible.
RoboCompta, pensé pour les professions libérales
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est un logiciel de comptabilité web et mobile, et une solution compatible avec la facturation électronique, pensé pour les indépendants et les TPE.
- Facturer vos honoraires : devis et factures personnalisés, depuis le web ou votre téléphone.
- Suivre votre banque : opérations synchronisées avec Powens, en lecture seule, et catégorisées.
- Garder vos justificatifs : reçus pris en photo et rattachés à chaque opération.
- Exporter votre FEC : le fichier des écritures comptables s’exporte depuis RoboCompta.
- Être prêt pour 2027 : solution compatible avec la facturation électronique.
Découvrez notre logiciel de facturation, la synchronisation bancaire, ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Questions fréquentes
Quel est le seuil du micro-BNC en 2026 ?
83 600 € de chiffre d’affaires HT en 2025 ou en 2024. Au-delà pendant deux années, la déclaration contrôlée s’applique.
Que doit tenir un libéral en déclaration contrôlée ?
Une comptabilité de ses recettes et de ses dépenses, et un registre des immobilisations et des amortissements pour les biens affectés à la profession.
Quelle déclaration remplir en déclaration contrôlée ?
La déclaration de résultat n° 2035 et ses annexes n° 2035 A et 2035 B, au plus tard 15 jours après le 2e jour ouvré qui suit le 1er mai.
Un médecin est-il concerné par la facturation électronique ?
Oui pour la réception, depuis le 1er septembre 2026. Ses prestations médicales exonérées de TVA ne sont pas concernées par l’émission, mais une activité soumise à la TVA l’est.