La facturation électronique obligatoire concerne toutes les entreprises assujetties à la TVA établies en France, quelle que soit leur taille. Toutes doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. L’obligation d’émettre dépend de la taille : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, au plus tard le 1er septembre 2027 pour les PME, les TPE et les micro-entrepreneurs.
Ce qui varie d’une entreprise à l’autre, c’est donc la date d’émission et la nature des opérations concernées. Voici comment savoir précisément ce que la réforme vous impose.
La réponse rapide selon votre profil
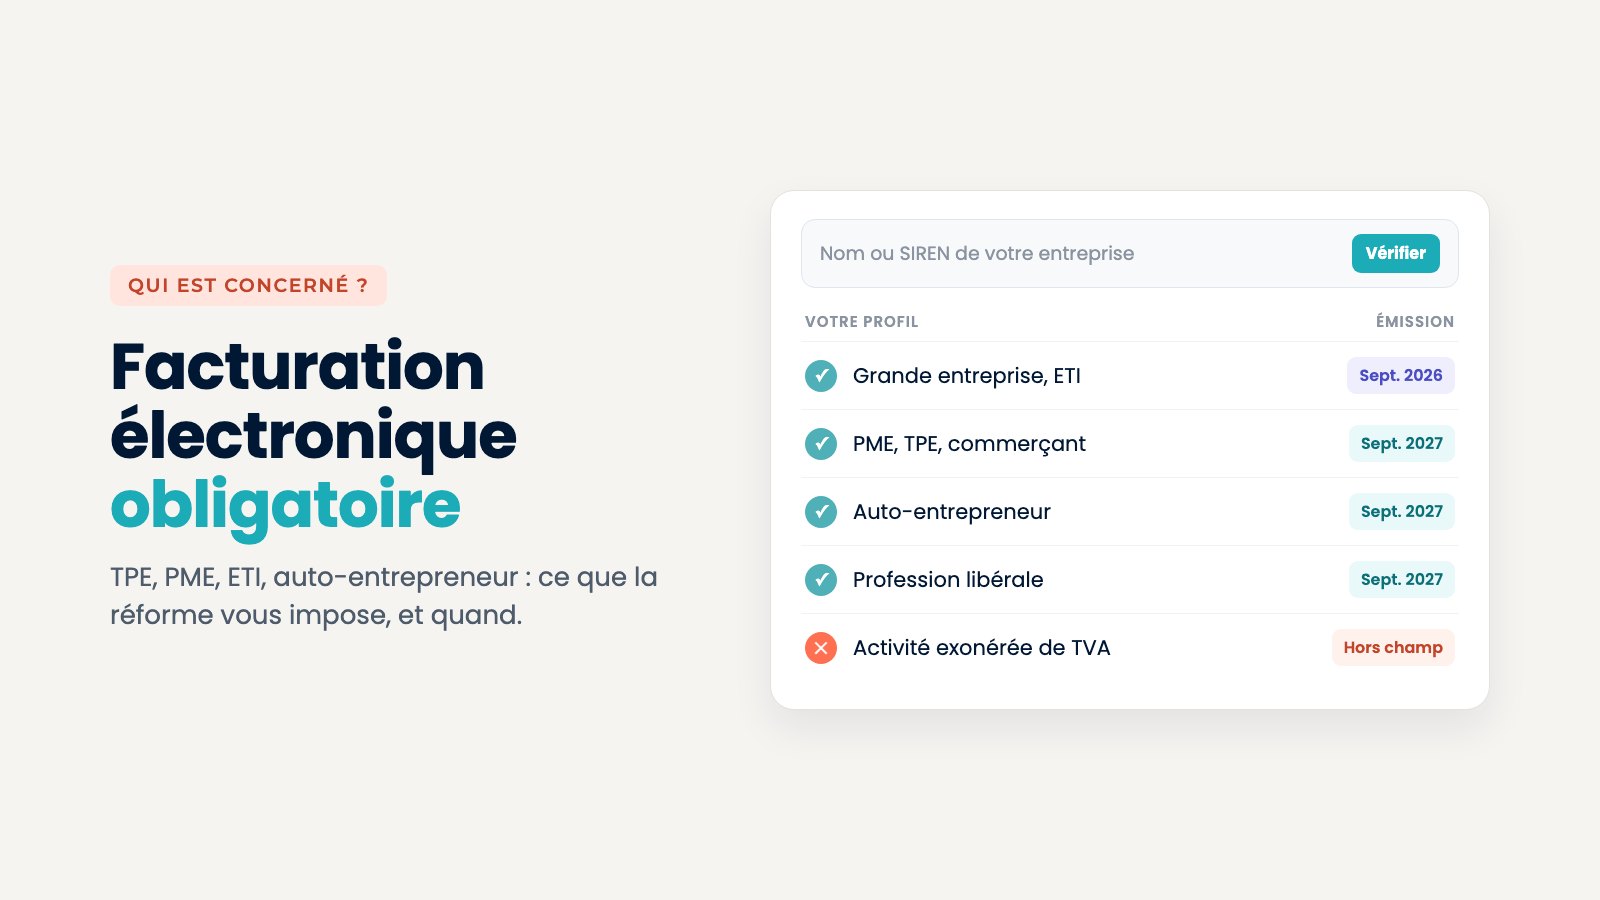
- Grande entreprise ou ETI : réception et émission obligatoires depuis le 1er septembre 2026
- PME, TPE, commerçant ou indépendant : réception depuis 2026, émission au plus tard le 1er septembre 2027
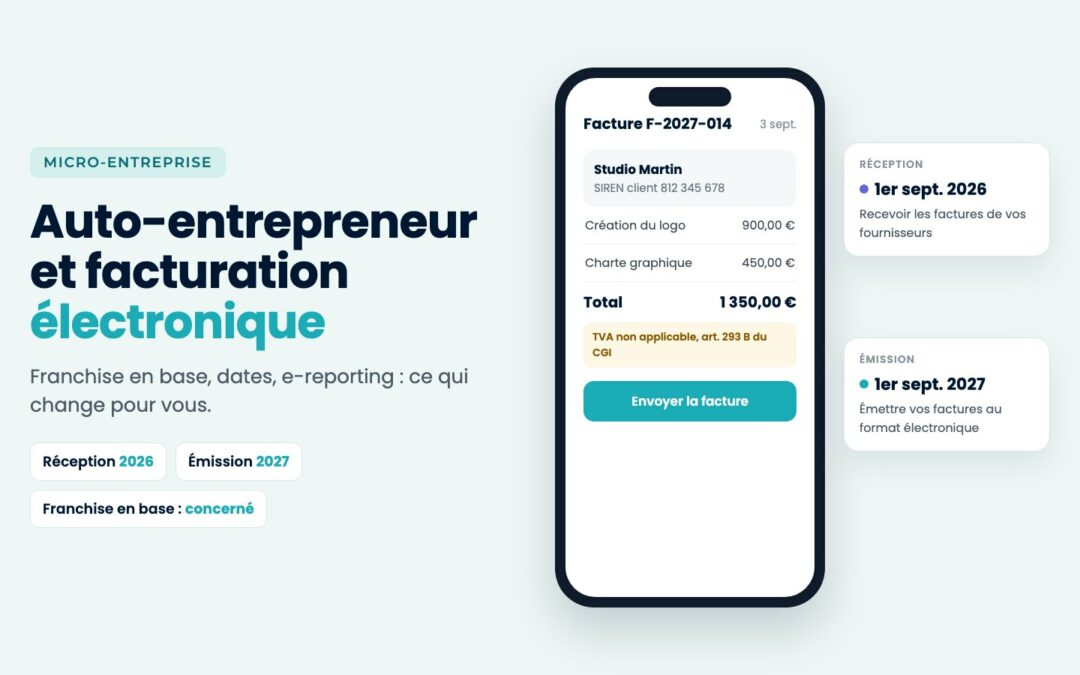
- Auto-entrepreneur, même en franchise de TVA : concerné, avec les mêmes dates que les TPE
- Activité exonérée de TVA et dispensée de facture : ces opérations sont hors du champ de la réforme
La règle générale : toutes les entreprises assujetties à la TVA
L’administration le résume ainsi sur impots.gouv.fr : la réforme concerne toutes les entreprises assujetties à la TVA, quel que soit leur chiffre d’affaires, leur forme juridique ou leur régime d’imposition. Sont expressément inclus les entreprises en franchise en base de TVA, les indépendants, les professions libérales et les micro-entrepreneurs.
Même une entreprise qui n’émet pas de facture est concernée : elle doit être en capacité de recevoir des factures électroniques de ses fournisseurs. La facturation électronique obligatoire ne dépend donc pas du nombre de factures que vous émettez, mais de votre statut d’entreprise assujettie à la TVA.
Facturation électronique obligatoire : ce qui change selon la taille
La taille de l’entreprise ne change qu’une chose : la date à laquelle vous devez émettre vos factures au format électronique.
| Taille de l’entreprise | Recevoir des factures électroniques | Émettre des factures électroniques |
|---|---|---|
| Grande entreprise | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 |
| Entreprise de taille intermédiaire (ETI) | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 |
| PME | Depuis le 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
| Micro-entreprise et TPE | Depuis le 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
| Auto-entrepreneur | Depuis le 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
Pour toutes les dates détaillées, consultez notre article sur le calendrier de la facturation électronique.
Comment connaître la catégorie de votre entreprise ?
Les catégories d’entreprises sont définies par le décret n° 2008-1354 du 18 décembre 2008. Elles reposent sur trois critères : l’effectif, le chiffre d’affaires et le total de bilan.
| Catégorie | Effectif | Chiffre d’affaires ou total de bilan |
|---|---|---|
| Micro-entreprise | Moins de 10 salariés | CA ou bilan jusqu’à 2 M€ |
| PME | Moins de 250 salariés | CA jusqu’à 50 M€ ou bilan jusqu’à 43 M€ |
| ETI | Moins de 5 000 salariés | CA jusqu’à 1,5 Md€ ou bilan jusqu’à 2 Md€ |
| Grande entreprise | Au-delà des seuils de l’ETI | Au-delà des seuils de l’ETI |
Simulateur gratuit
Votre entreprise est-elle prête ?
Saisissez le nom ou le SIREN de votre entreprise : le simulateur la retrouve dans le répertoire officiel Sirene, vous indique vos dates d’obligation selon sa catégorie, puis vous guide vers l’annuaire de l’État pour vérifier votre adresse de facturation électronique.
7 cas concrets : êtes-vous concerné ?
La facturation électronique obligatoire s’applique à vos opérations entre entreprises françaises. Selon vos clients, d’autres obligations s’ajoutent, comme l’e-reporting. Voici les situations les plus courantes.
- TPE qui vend à d’autres entreprises françaises : recevoir depuis 2026, émettre des factures électroniques au plus tard en 2027.
- Commerçant qui vend surtout à des particuliers : recevoir les factures de ses fournisseurs, transmettre les données de ses ventes en e-reporting.
- Auto-entrepreneur en franchise en base de TVA : concerné : recevoir depuis 2026, émettre au plus tard en 2027 pour ses clients professionnels.
- Profession libérale qui facture des entreprises : concernée comme toute entreprise assujettie à la TVA.
- Entreprise qui vend à l’étranger : e-reporting de transaction pour ses opérations internationales.
- Prestataire de services soumis à la TVA sur les encaissements : e-reporting de paiement : transmission des montants encaissés.
- Activité exonérée de TVA et dispensée de facture (santé, enseignement) : ces opérations sont hors du champ de la réforme.
Pour les auto-entrepreneurs, notre article dédié auto-entrepreneur et facturation électronique détaille chaque situation.
Les opérations concernées par la facturation électronique obligatoire
La facturation électronique concerne les achats et les ventes de biens et de prestations de services réalisés entre entreprises établies en France et assujetties à la TVA, lorsque ces opérations sont soumises à la TVA française. Les autres opérations relèvent de l’e-reporting.
- Vente ou prestation entre deux entreprises françaises assujetties : facturation électronique.
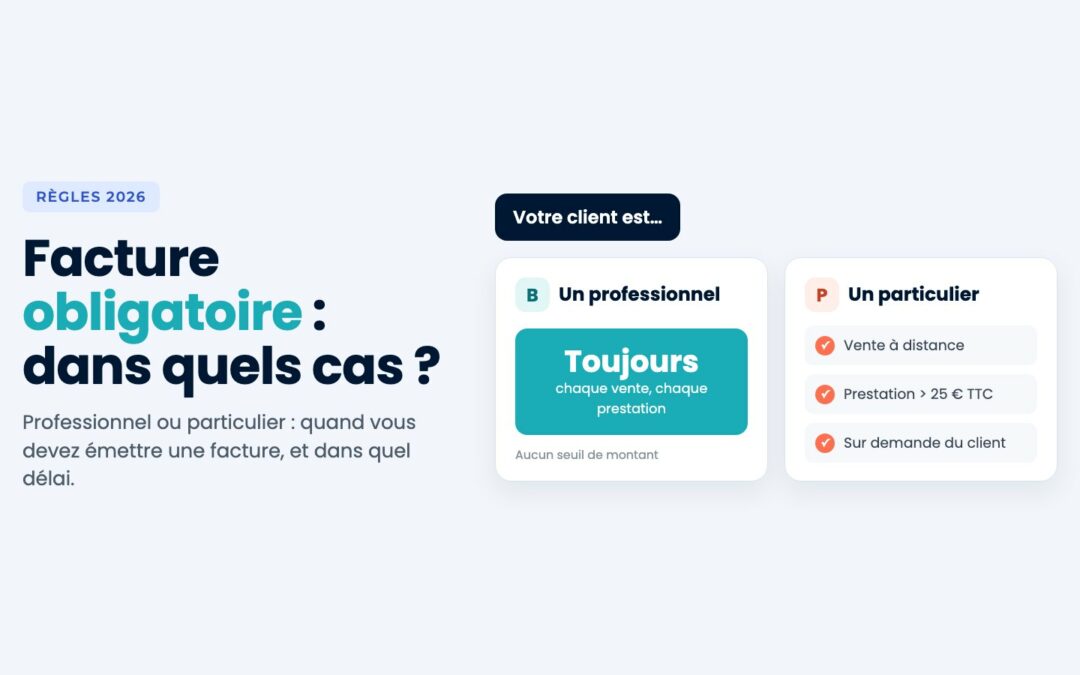
- Vente à un particulier ou à une association non assujettie : e-reporting de transaction.
- Opération avec une entreprise étrangère (export, intracommunautaire) : e-reporting de transaction.
- Prestation dont la TVA est exigible à l’encaissement : e-reporting de paiement.
- Opération exonérée et dispensée de facture (articles 261 à 261 E du CGI) : hors champ de la réforme.
Les opérations exclues de la réforme
Selon impots.gouv.fr, les opérations exonérées de TVA et dispensées de facturation en application des articles 261 à 261 E du Code général des impôts sont en dehors du champ de la réforme. Il s’agit notamment :
- des prestations effectuées dans le domaine de la santé ;
- des prestations d’enseignement et de formation ;
- des opérations immobilières concernées par ces articles ;
- des opérations réalisées par les associations à but non lucratif ;
- des opérations bancaires, financières et d’assurance.
Attention aux activités mixtes
Une entreprise dont une partie seulement de l’activité est exonérée reste concernée pour ses autres opérations. Et elle doit, comme toutes les entreprises assujetties, pouvoir recevoir les factures électroniques de ses fournisseurs.
Facturation électronique obligatoire : par où commencer ?
Une fois que vous savez que votre entreprise est concernée, trois actions simples vous mettent sur de bons rails. D’abord, vérifiez votre adresse de facturation électronique dans l’annuaire de l’État : c’est elle qui permet à vos fournisseurs de vous envoyer leurs factures. Ensuite, rassemblez le numéro SIREN et l’adresse de chacun de vos clients professionnels : ces données deviennent des mentions obligatoires. Enfin, abandonnez le tableur au profit d’un logiciel de facturation compatible, pour émettre des factures au bon format sans effort supplémentaire.
Ces démarches prennent quelques heures si elles sont anticipées, et beaucoup plus si elles sont faites dans l’urgence de l’été 2027. Commencer maintenant, c’est aussi profiter plus tôt des bénéfices de la réforme : des échanges de factures plus rapides, un meilleur suivi des paiements et une comptabilité plus simple à tenir.
Votre facturation, prête pour 2027
RoboCompta est une solution compatible avec la facturation électronique. Vous créez vos devis et vos factures en quelques clics et vous gardez la main sur votre comptabilité.
Essayer gratuitement 15 jours →Ce que la facturation électronique obligatoire change concrètement
Pour une entreprise concernée, trois choses changent par rapport à la facturation d’aujourd’hui.
- Facture envoyée en PDF par e-mail : facture au format structuré (UBL, CII ou mixte)
- Envoi direct au client : transmission par une plateforme agréée par l’État.
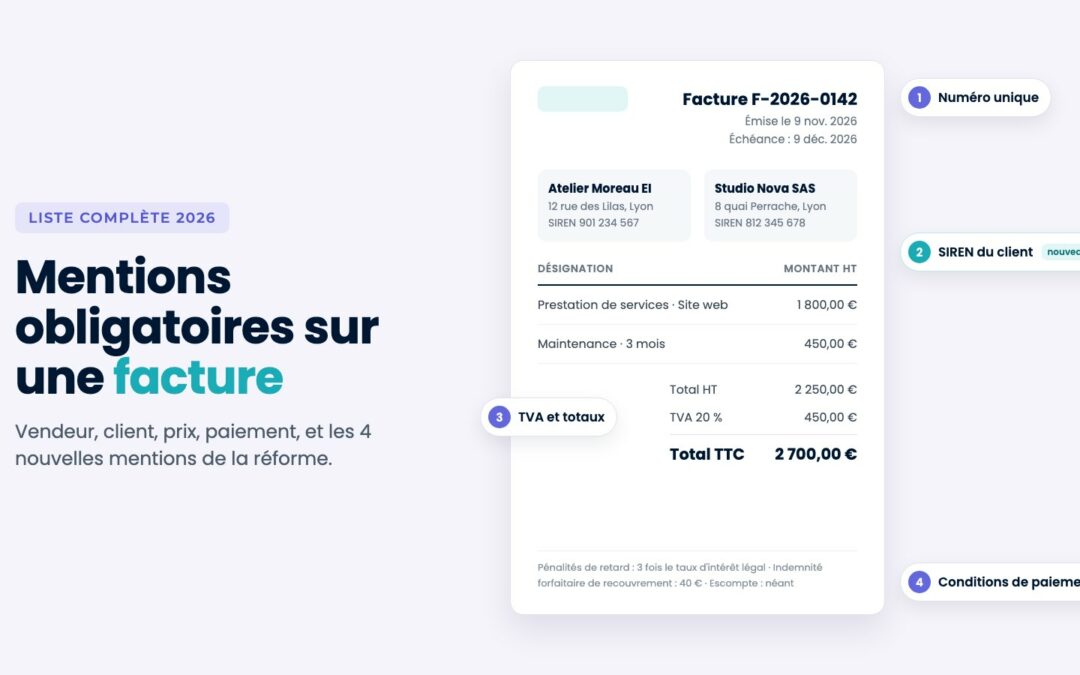
- Mentions obligatoires habituelles : quatre nouvelles mentions : SIREN du client, catégorie de l’opération, option pour la TVA sur les débits, adresse de livraison si différente.
Les mentions habituelles restent valables : retrouvez-les dans notre article sur les mentions légales des factures.
Quelles sanctions si vous ne respectez pas l’obligation ?
L’article 1737 du Code général des impôts prévoit les amendes suivantes.
- Facture non émise au format électronique alors que c’est obligatoire : 50 € par facture, dans la limite de 15 000 € par année civile.
- Absence de plateforme agréée pour recevoir ses factures : mise en demeure de 3 mois, puis 500 €, puis 1 000 € par nouvelle période de 3 mois.
Une première infraction réparée spontanément ou dans les 30 jours suivant une première demande de l’administration n’est pas sanctionnée.
Se mettre en conformité simplement avec RoboCompta
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
Que vous soyez une TPE, un commerçant ou un indépendant, RoboCompta est une solution compatible avec la facturation électronique. Vous gérez vous-même votre facturation et votre comptabilité, au même endroit, sans compétence comptable particulière.
- Émettre des factures conformes : devis, factures et avoirs créés en quelques clics, en adéquation avec les règles en vigueur.
- Avoir des données clients fiables : vos clients, devis et factures centralisés.
- Ne pas courir après les paiements : suivi des encaissements et relances automatisées.
- Garder une comptabilité à jour : banque synchronisée, justificatifs en photo, TVA de chaque opération validée en un clic.
Plus de 2 000 entreprises font déjà confiance à RoboCompta. Découvrez notre logiciel de facturation ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : facturation, banque synchronisée, justificatifs et tableau de bord.
Pour une vue d’ensemble, consultez notre guide de la facturation électronique pour les TPE et notre calendrier de la facturation électronique.
Questions fréquentes
La facturation électronique est-elle obligatoire pour les TPE ?
Oui. Les TPE doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et devront émettre leurs factures au format électronique au plus tard le 1er septembre 2027.
Une entreprise qui ne vend qu’à des particuliers est-elle concernée ?
Oui, pour deux raisons : elle doit pouvoir recevoir les factures électroniques de ses fournisseurs, et elle transmet les données de ses ventes aux particuliers en e-reporting de transaction.
Les professions libérales sont-elles concernées par la facturation électronique obligatoire ?
Oui, dès lors qu’elles sont assujetties à la TVA. Les prestations exonérées de TVA et dispensées de facture, comme certaines prestations de santé, sont en revanche hors du champ de la réforme.
Les associations sont-elles concernées ?
Les opérations réalisées par les associations à but non lucratif et exonérées en application de l’article 261 du CGI sont hors du champ de la réforme. Une association qui réalise des opérations soumises à la TVA est concernée pour ces opérations.
Comment savoir à partir de quand mon entreprise doit émettre des factures électroniques ?
Tout dépend de sa catégorie : grande entreprise et ETI depuis le 1er septembre 2026, PME et micro-entreprise au plus tard le 1er septembre 2027. Notre simulateur vous indique la catégorie officielle de votre entreprise à partir de son SIREN.