Le compte courant d’associé et le compte de l’exploitant enregistrent tous les deux l’argent que le dirigeant met dans son entreprise ou qu’il en retire. Le premier existe dans les sociétés, le second dans l’entreprise individuelle. Leurs règles ne sont pas les mêmes : remboursement, intérêts, interdiction d’être débiteur.
Voici comment les distinguer, et ce qu’il faut savoir avant d’apporter de l’argent à votre entreprise.
L’essentiel en 30 secondes
- Entreprise individuelle : compte de l’exploitant (compte 108)
- Société : compte courant d’associé (compte 455)
- Remboursement : à tout moment, sauf blocage prévu par les associés
- Intérêts : déductibles si le capital est libéré, dans la limite d’un taux maximum
Compte courant d’associé ou compte de l’exploitant : quelle différence ?
| Compte de l’exploitant | Compte courant d’associé | |
|---|---|---|
| Numéro dans le plan comptable | 108 | 455 |
| Pour qui | L’entrepreneur individuel | Les associés et dirigeants d’une société |
| Ce qu’il enregistre | Les apports et les retraits personnels de l’exploitant | Les sommes prêtées par l’associé à la société |
| En fin d’exercice | Le solde est viré au compte de capital | Le solde reste une dette de la société envers l’associé |
Ces numéros figurent dans le plan de comptes publié par l’Autorité des normes comptables.
Le compte de l’exploitant, pour l’entreprise individuelle
Dans une entreprise individuelle, il n’y a pas d’associé. Selon la fiche Service Public sur le compte courant d’associé, vérifiée le 16 octobre 2026, il n’y a donc pas de compte courant d’associé dans une entreprise individuelle.
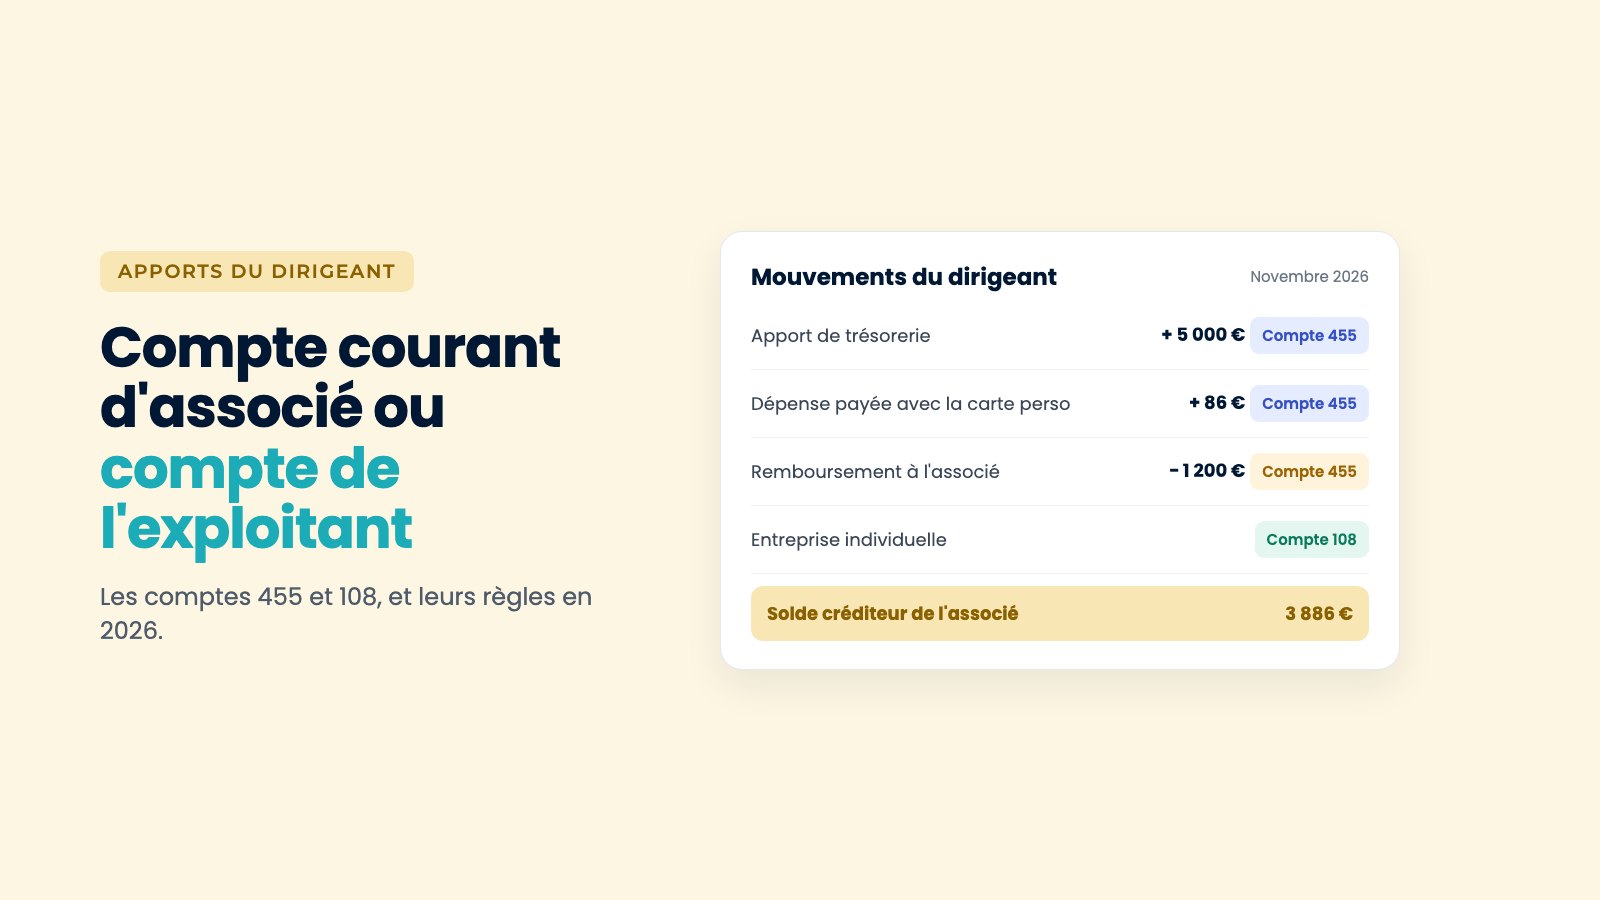
Les mouvements entre vous et votre entreprise passent par le compte de l’exploitant : l’argent personnel que vous apportez, les sommes que vous prélevez pour vous, ou une dépense professionnelle réglée avec votre carte personnelle.
Exemple : vous virez 1 000 € de votre compte personnel vers le compte professionnel, puis vous prélevez 800 € pour vos besoins personnels.
- Apport de 1 000 € : débit 512 Banques, crédit 108 Compte de l’exploitant.
- Prélèvement de 800 € : débit 108 Compte de l’exploitant, crédit 512 Banques.
Le compte courant d’associé, pour les sociétés
Selon la même fiche, le compte courant d’associé s’analyse comme un prêt : l’associé ou le dirigeant qui prête devient créancier de la société. Il concerne notamment les associés personnes physiques et les dirigeants : gérant, président de SAS, directeur général.
Il sert le plus souvent à apporter de la trésorerie à la société sans augmenter son capital, ou à enregistrer une dépense de la société payée par l’associé avec ses fonds personnels.
Exemple : un associé avance 5 000 € à la société, qui lui en rembourse 2 000 € quelques mois plus tard.
- Avance de 5 000 € : débit 512 Banques, crédit 455 Associés, comptes courants.
- Remboursement de 2 000 € : débit 455 Associés, comptes courants, crédit 512 Banques.
Quand l’associé peut-il être remboursé ?
Sauf disposition contraire des statuts ou d’une convention de compte courant, la somme est remboursable à tout moment. La société ne peut pas refuser le remboursement, mais elle peut demander des délais de paiement, limités à 2 ans.
Le compte peut être bloqué par une décision unanime de l’assemblée générale ou par une convention de blocage. En cas de procédure collective, la société ne peut plus rembourser : l’associé doit déclarer sa créance.
Un compte courant peut-il être débiteur ?
Un compte courant débiteur équivaut à un découvert accordé par la société. Selon la fiche Service Public, il est interdit :
- aux dirigeants et aux associés personnes physiques d’une SARL ;
- aux administrateurs et directeurs généraux d’une SA ou d’une SAS.
Ces interdictions sont prévues aux articles L223-21 (SARL), L225-43 (SA) et L227-12 (SAS) du code de commerce. Une personne morale associée peut, elle, avoir un compte courant débiteur. Les associés personnes physiques d’une SCI ou d’une Scop le peuvent aussi.
Vos apports et vos dépenses suivis sans effort
Avec RoboCompta, votre banque est synchronisée et chaque justificatif est rattaché à son opération : vous savez à tout moment ce que vous avez avancé à votre entreprise.
Essayer gratuitement 15 jours →Les intérêts du compte courant d’associé
Rémunérer un compte courant n’est pas obligatoire : un associé personne physique peut renoncer aux intérêts. Une avance consentie sans contrepartie par un associé personne morale peut, en revanche, être considérée comme un acte anormal de gestion.
Pour que la société puisse déduire les intérêts versés, deux conditions doivent être réunies :
- le capital social est entièrement libéré ;
- le taux pratiqué ne dépasse pas le taux de référence prévu à l’article 39 du code général des impôts. La part excédentaire n’est pas déductible.
Pour un exercice de 12 mois, la fiche Service Public indique un taux maximum de 4,40 % pour une clôture du 30 septembre au 30 octobre 2026, de 4,43 % du 31 octobre au 29 novembre 2026, et de 4,45 % du 30 novembre au 30 décembre 2026. Ce taux est actualisé régulièrement : vérifiez celui qui correspond à votre date de clôture.
Chez l’associé personne physique, les intérêts perçus sont imposés au prélèvement forfaitaire unique de 31,4 %, ou au barème progressif de l’impôt sur le revenu sur option.
Les erreurs à éviter
- Utiliser un compte courant d’associé en entreprise individuelle : c’est le compte de l’exploitant qui s’applique.
- Laisser un compte courant débiteur : c’est interdit aux dirigeants et associés personnes physiques d’une SARL, et aux dirigeants d’une SA ou d’une SAS.
- Fixer un taux d’intérêt trop élevé : la part au-delà du taux de référence n’est pas déductible.
- Oublier de garder les justificatifs : chaque avance ou dépense payée pour la société doit pouvoir être prouvée.
RoboCompta, pour suivre ce que vous avancez à votre entreprise
Solution compatible avec la facturation électroniqueRoboCompta vous permet de préparer et d’émettre vos factures dans le cadre de la réforme.
RoboCompta est un logiciel de comptabilité web et mobile, et une solution compatible avec la facturation électronique, pensé pour les indépendants et les TPE.
- Suivre votre banque : opérations synchronisées et catégorisées.
- Justifier vos avances : une dépense payée avec votre carte personnelle devient une note de frais, reçu en photo à l’appui.
- Garder vos justificatifs : chaque pièce est rattachée à son opération.
- Piloter : tableau de bord et trésorerie à jour.
Découvrez la gestion des notes de frais, lisez notre article pour savoir s’il faut comptabiliser un achat en charge ou en immobilisation, ou essayez RoboCompta gratuitement pendant 15 jours.
Voyez RoboCompta sur votre activité
Un membre de l’équipe vous présente le logiciel en 30 minutes : banque synchronisée, notes de frais, justificatifs et tableau de bord.
Questions fréquentes
Quelle est la différence entre le compte 108 et le compte 455 ?
Le compte 108, compte de l’exploitant, enregistre les apports et retraits de l’entrepreneur individuel. Le compte 455 enregistre les sommes prêtées à une société par ses associés ou dirigeants.
Un associé peut-il récupérer son compte courant à tout moment ?
Oui, sauf disposition contraire des statuts, d’une convention de compte courant ou d’une convention de blocage. La société peut demander des délais de paiement, limités à 2 ans.
Le compte courant d’associé doit-il produire des intérêts ?
Non. Un associé personne physique peut y renoncer. S’ils sont versés, ils ne sont déductibles pour la société que si le capital est entièrement libéré et dans la limite du taux de référence.
Un compte courant d’associé peut-il être débiteur ?
Non pour les dirigeants et associés personnes physiques d’une SARL, ni pour les administrateurs et directeurs généraux d’une SA ou d’une SAS. Une personne morale associée peut avoir un compte courant débiteur.